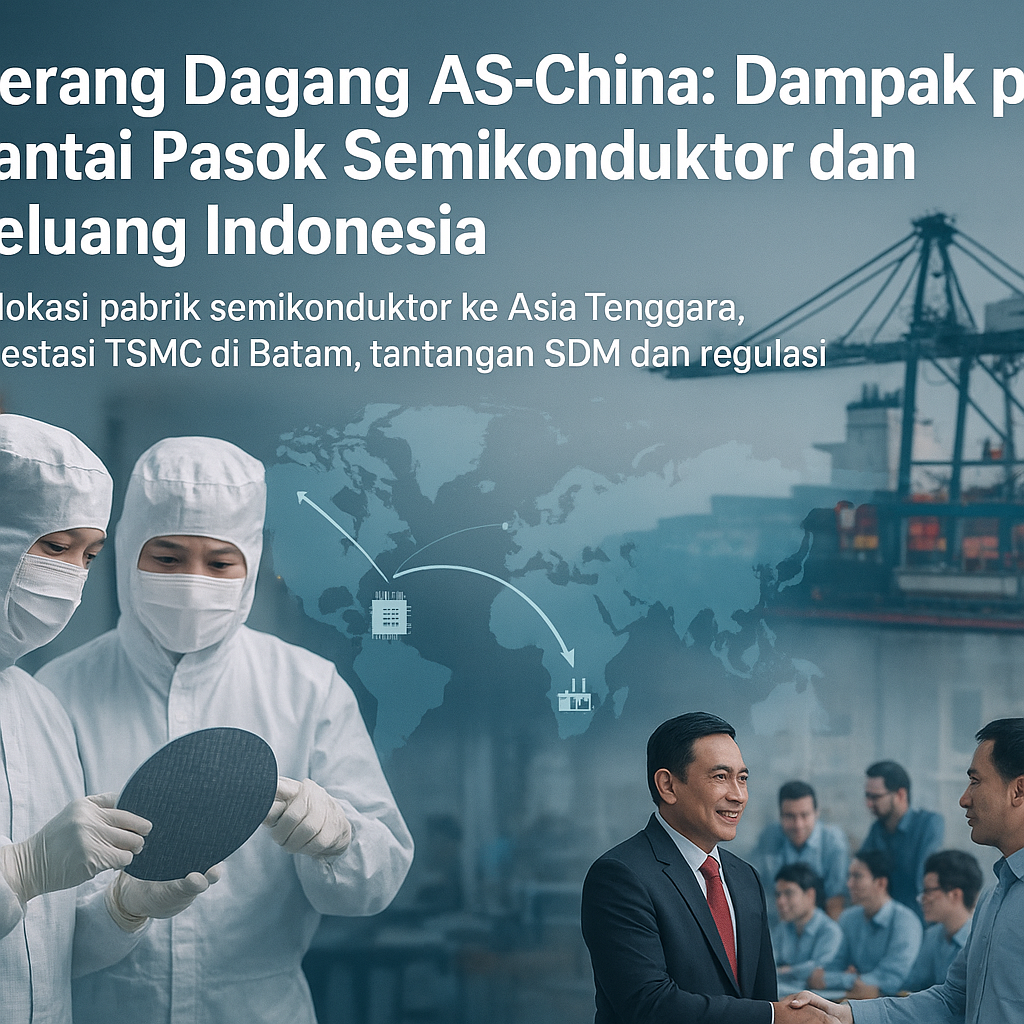
Eskalasi perang dagang antara Amerika Serikat dan China pada April 2026 telah mencapai titik kritis, terutama dalam sektor semikonduktor. Penerapan tarif baru oleh Washington terhadap produk chip China memaksa para pemain global untuk merombak strategi rantai pasok mereka. Relokasi pabrik dari China ke negara-negara Asia Tenggara menjadi fenomena yang tak terhindarkan, membuka peluang baru bagi kawasan yang selama ini berada di pinggiran ekosistem manufaktur chip global. Dalam arus pergeseran ini, Indonesia muncul sebagai destinasi yang menarik perhatian, meskipun dengan sejumlah catatan struktural yang perlu diperhatikan.
Dinamika Geopolitik Relokasi Rantai Pasok Semikonduktor
Persaingan teknologi antara AS dan China tidak hanya berdimensi ekonomi, tetapi juga geopolitik. Washington berupaya membendung ambisi Beijing dalam menguasai industri semikonduktor, yang merupakan tulang punggung pertahanan modern dan komputasi canggih. Kebijakan tarif ini mendorong perusahaan seperti Taiwan Semiconductor Manufacturing Company (TSMC) untuk mendiversifikasi lokasi produksi guna mengurangi risiko terjerat dalam sanksi. Asia Tenggara, dengan posisi netralnya, menjadi pilihan rasional. Indonesia, sebagai negara non-blok dan anggota ASEAN, memiliki nilai lebih karena tidak secara eksplisit terikat pada salah satu blok teknologi. Hal ini memberikan ruang manuver diplomatik yang langka di tengah polarisasi global. Namun, keputusan TSMC untuk mendirikan pabrik packaging dan testing di Batam harus dipahami dalam kerangka strategi jangka panjang, bukan sekadar respons taktis terhadap perang dagang.
Peluang dan Tantangan Indonesia dalam Peta Manufaktur Global
Investasi TSMC di Batam merupakan langkah yang selaras dengan Indonesia Semiconductor Industry Roadmap 2025-2035, yang bertujuan membangun ekosistem chip nasional. Dari sisi geopolitik, langkah ini memperkuat posisi Indonesia sebagai hub manufaktur alternatif di kawasan Indo-Pasifik, sekaligus mengurangi ketergantungan pada China dalam rantai pasok regional. Namun, tantangan serius menghadang: kesenjangan sumber daya manusia (SDM) teknik dan kepastian hukum yang masih menjadi hambatan utama. Tanpa investasi besar dalam pendidikan vokasi dan reformasi regulasi, Indonesia berisiko hanya menjadi tempat perakitan bernilai tambah rendah, bukan pemain utama dalam desain dan fabrikasi semikonduktor. Dalam konteks keseimbangan kekuatan (balance of power), kemampuan Indonesia untuk naik kelas akan menentukan apakah ia dapat menjadi penyeimbang atau sekadar pion dalam permainan besar antara AS dan China.
Dalam jangka pendek, pabrik TSMC di Batam akan menciptakan lapangan kerja dan meningkatkan ekspor, memberikan manfaat ekonomi yang nyata. Namun, konsekuensi jangka panjang lebih kompleks. Jika Indonesia hanya bertahan di segmen packaging dan testing, maka kemandirian teknologi yang diidamkan akan tetap sulit diraih. Dominasi rantai pasok semikonduktor yang terkonsentrasi di segelintir negara juga menciptakan kerentanan sistemik; gangguan di satu titik produksi dapat mengguncang keseluruhan jaringan pasok global. Bagi Indonesia, stabilitas kawasan tidak hanya ditentukan oleh aliansi militer, tetapi juga oleh ketahanan industri dan kapasitas teknologi. Oleh karena itu, integrasi Indonesia ke dalam rantai pasok global harus dimaknai sebagai langkah awal, bukan tujuan akhir.
Pada akhirnya, momen pergeseran ini adalah ujian kapasitas transformasi struktural Indonesia. Kehadiran TSMC membuka peluang, tetapi tanpa penguatan ekosistem riset, pendidikan teknik, dan kepastian hukum, posisi Indonesia dapat terjebak dalam hierarki produksi global yang timpang. Dalam pusaran persaingan AS-China, negara-negara di kawasan Indo-Pasifik dituntut untuk menyusun strategi yang cerdas dan berdaulat. Indonesia memiliki modal diplomasi non-blok dan posisi geografis yang strategis, namun hal itu harus diimbangi dengan kebijakan industri yang konsisten dan keberanian melakukan reformasi struktural. Hanya dengan demikian, Indonesia dapat mengubah peluang geopolitik menjadi kemandirian teknologi dan ketahanan ekonomi jangka panjang.