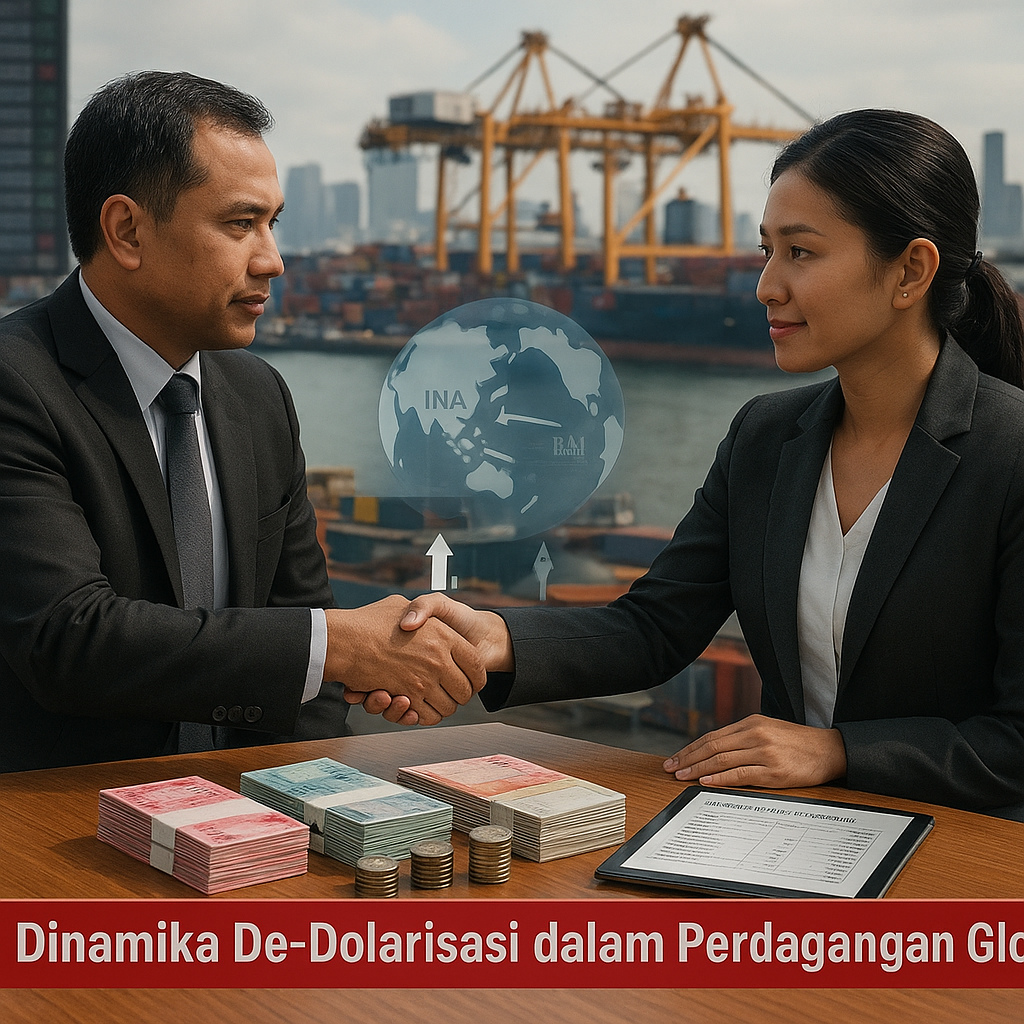
De-dolarisasi telah menjadi agenda sentral dalam perdagangan global kontemporer, terutama sejak negara-negara BRICS+ secara sistematis mendorong penggunaan mata uang lokal untuk mengurangi ketergantungan terhadap dolar AS. Pada Desember 2025, kesepakatan antara Indonesia, Malaysia, Thailand, dan China mencatat bahwa 30% dari total volume perdagangan bilateral mereka sudah menggunakan mata uang lokal. Langkah ini tidak semata-mata bersifat teknis-ekonomi, melainkan juga sarat dengan pertimbangan geopolitik: volatilitas nilai tukar rupiah yang kerap menggerus daya saing ekspor dan stabilitas neraca perdagangan ekonomi Indonesia telah mendorong Jakarta untuk mencari alternatif di luar hegemoni dolar. Namun, pergeseran ini juga membawa risiko sistemik, terutama terkait fluktuasi nilai tukar antar sesama mata uang lokal yang masih belum likuid dan belum didukung oleh pasar derivatif yang dalam.
Mekanisme De-Dolarisasi dan Risiko Sistemik
Bank Indonesia telah merespons dinamika ini dengan memperkuat kerja sama swap bilateral dengan bank sentral mitra dagang, seperti People's Bank of China dan Bank Negara Malaysia, sebagai bantalan terhadap gejolak nilai tukar mendadak. Mekanisme ini memungkinkan penyediaan likuiditas dalam mata uang lokal tanpa harus melalui dolar AS, sehingga mengurangi tekanan pada cadangan devisa. Meski demikian, efektivitas instrumen tersebut sangat tergantung pada kedalaman pasar keuangan domestik dan kebijakan moneter yang kredibel. Tanpa fundamental moneter yang kuat, de-dolarisasi justru bisa memicu ketidakstabilan baru, seperti depresiasi berantai jika satu negara mitra mengalami krisis. Dari perspektif dinamika aktor, China memainkan peran ganda: sebagai motor utama perluasan perdagangan global non-dolar melalui inisiatif Belt and Road Initiative dan sebagai penawar dominasi AS, sementara negara-negara ASEAN, termasuk Indonesia, harus menyeimbangkan antara keuntungan diversifikasi dan risiko keterikatan dengan sistem keuangan yang belum teruji secara global.
Implikasi Geopolitik bagi Keseimbangan Kekuatan Global
Penggunaan mata uang lokal dalam skala regional secara langsung mengurangi dominasi dolar AS sebagai alat tekanan politik dan ekonomi. Sanksi keuangan yang selama ini menjadi instrumen utama kebijakan luar negeri AS—seperti pembekuan aset atau pemutusan akses ke sistem SWIFT—dapat kehilangan efektivitasnya jika semakin banyak negara beralih ke mata uang non-dolar. Bagi Indonesia, pergeseran ini membawa implikasi strategis jangka panjang: diversifikasi mata uang transaksi memperkuat kedaulatan ekonomi Indonesia\(, namun di sisi lain membutuhkan komitmen untuk menjaga stabilitas makroekonomi dan koordinasi regional yang lebih erat. Dalam konteks keseimbangan kekuatan di Indo-Pasifik, de-dolarisasi juga dapat mempengaruhi pola aliansi dan kepercayaan terhadap tatanan keuangan yang dipimpin AS. Negara-negara yang bergabung dalam inisiatif ini, seperti China dan Rusia, melihatnya sebagai langkah menuju multipolaritas moneter, sementara AS akan berupaya mempertahankan posisi dolarnya melalui instrumen kebijakan suku bunga dan jalur diplomatik.
Pada akhirnya, de-dolarisasi adalah proses evolusioner yang tidak akan menggantikan dolar secara penuh dalam waktu dekat, namun mampu mengubah lanskap perdagangan global secara fundamental. Bagi Indonesia, langkah ini ibarat berjalan di atas tali — perlu keseimbangan antara inovasi kebijakan moneter, pengelolaan risiko nilai tukar, dan diplomasi ekonomi yang cerdas. Keberhasilan jangka panjang akan ditentukan oleh kemampuan negara-negara mitra membangun institusi keuangan yang kuat dan sistem penyelesaian pembayaran yang efisien, sekaligus menjaga hubungan pragmatis dengan kekuatan ekonomi utama. Refleksi strategis yang patut dicermati adalah: seberapa siap Indonesia dan kawasan untuk menanggung biaya transisi menuju sistem moneter yang lebih multipolar, tanpa mengorbankan stabilitas yang telah susah payah dibangun?
", "ringkasan_html": "Dorongan de-dolarisasi dalam perdagangan global melalui penggunaan mata uang lokal, sebagaimana ditunjukkan oleh kesepakatan Indonesia bersama Malaysia, Thailand, dan China yang mencapai 30% volume perdagangan, mengurangi dominasi dolar AS namun membawa risiko fluktuasi nilai tukar antar mata uang yang belum likuid. Kerja sama swap Bank Indonesia dengan bank sentral mitra menjadi instrumen mitigasi utama. Implikasi geopolitiknya signifikan bagi kedaulatan ekonomi Indonesia dan efektivitas sanksi keuangan AS dalam jangka panjang.
" }