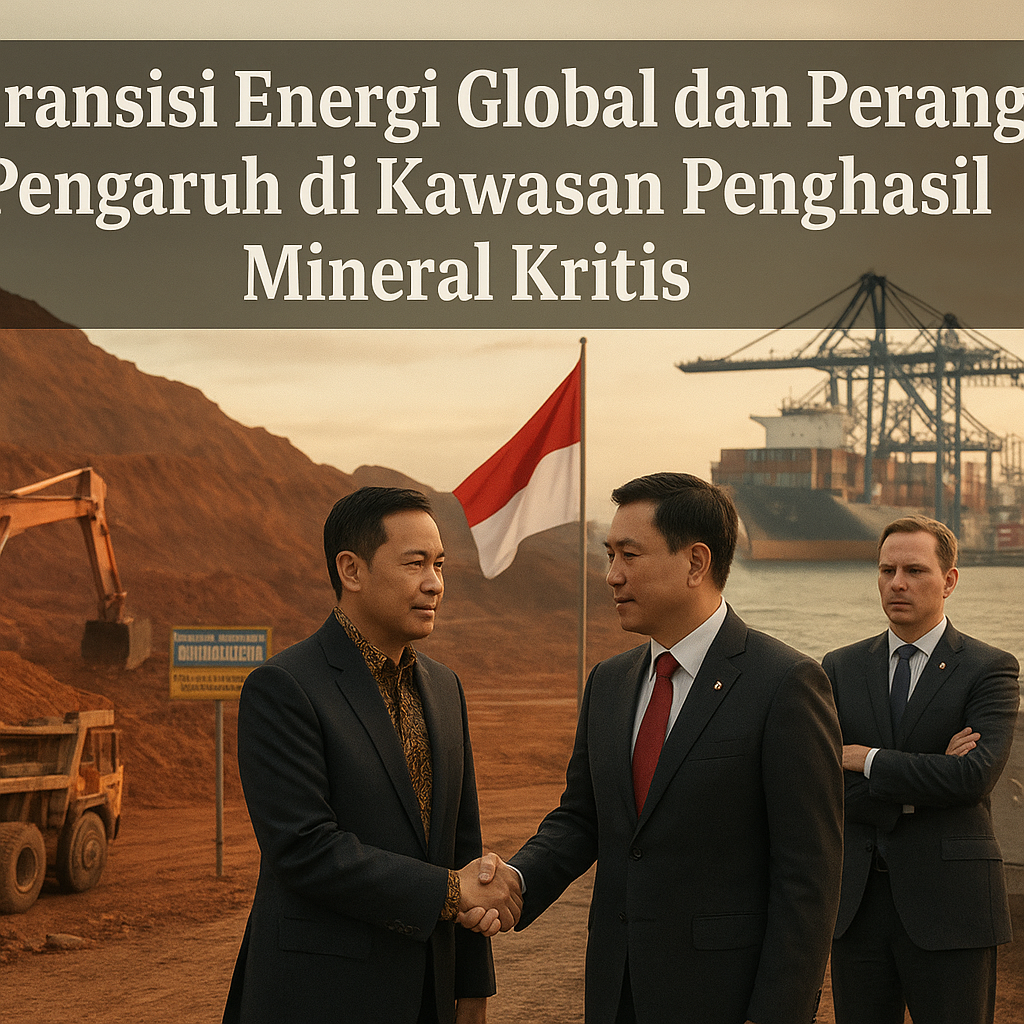
Transisi global menuju Energi Hijau telah melahirkan medan kompetisi geopolitik yang berbeda dari era perebutan minyak bumi. Perhatian dunia kini bergeser pada penguasaan Mineral Kritis—litium, kobalt, nikel, dan tanah jarang—yang menjadi tulang punggung teknologi rendah karbon, mulai dari baterai kendaraan listrik hingga sistem persenjataan modern. Pergeseran ini tidak hanya mengubah lanskap ekonomi internasional, tetapi juga mendefinisikan ulang peta kekuatan global. Dalam konteks ini, Supply Chain komoditas strategis tidak lagi dipandang sebagai persoalan perdagangan semata, melainkan instrumen utama ketahanan ekonomi dan keamanan nasional suatu negara.
Dominasi Awal dan Respons Kolektif Kekuatan Global
Republik Rakyat Tiongkok (RRT) telah memainkan langkah strategis sejak awal dengan menanamkan investasi masif di sektor pertambangan dan pemrosesan mineral di Afrika, Amerika Latin, hingga Asia Tenggara. Investasi ini memberi Beijing kendali signifikan atas rantai pasok global, yang kemudian menjadi alat daya ungkit (leverage) dalam negosiasi diplomatik dan tekanan keamanan. Kondisi ini mendorong Amerika Serikat beserta sekutu-sekutu Eropanya dan negara-negara Quad (AS, Jepang, India, dan Australia) untuk merespons dengan membangun apa yang disebut sebagai 'klub sumber daya'. Inisiatif ini diarahkan untuk mendiversifikasi sumber pasokan, memperkuat investasi di negara-negara mitra, dan secara kolektif mengurangi ketergantungan terhadap dominasi Beijing. Pada tataran inilah, persaingan ini merefleksikan dinamika keseimbangan kekuatan (balance of power) yang mempertemukan kepentingan ekonomi dan keamanan antarporos kekuatan dunia.
Indonesia di Persimpangan Strategis
Di tengah ketegangan global tersebut, Indonesia justru berada pada posisi yang sangat strategis. Sebagai pemilik cadangan nikel terbesar di dunia, Indonesia telah mengambil sikap tegas melalui kebijakan larangan ekspor bijih mentah dan mendorong hilirisasi industri di dalam negeri. Fenomena ini menandai lahirnya 'nasionalisme sumber daya baru', di mana negara-negara penghasil tidak lagi bersedia menjadi sekadar pemasok bahan mentah bagi industri negara maju. Bagi Indonesia, kebijakan ini adalah upaya untuk menaikkan posisi tawar dalam global value chain sekaligus instrumen strategis untuk menegakkan Ketahanan Nasional.
Meski demikian, pilihan strategis ini tidak tanpa risiko dan dilema. Indonesia kini terjebak di antara dua kekuatan besar yang saling menekan untuk memihak. Tekanan politik dan ekonomi untuk menyejajarkan diri dengan salah satu blok akan semakin kuat, sementara tuntutan untuk menjaga iklim investasi yang kompetitif dan berkelanjutan menjadi prasyarat agar hilirisasi tidak menjadi bumerang. Tanpa tata kelola yang cerdas, kebijakan ekspor yang ketat justru dapat menghambat pengembangan industri hilir dan mengurangi daya tarik Indonesia sebagai tujuan investasi jangka panjang.
Menimbang Peta Kekuatan Masa Depan
Persaingan atas Mineral Kritis ini menegaskan bahwa transisi energi bukan sekadar isu lingkungan hidup, melainkan panggung baru pertarungan geopolitik dan militer. Negara yang menguasai pemrosesan dan teknologi hilir akan memegang kendali atas stabilitas rantai pasok global. Bagi kawasan Indo-Pasifik, dinamika ini dapat meningkatkan potensi ketegangan, terutama jika kompetisi ekonomi bereskalasi menjadi persaingan keamanan yang lebih keras. Indonesia, dengan posisi geografis dan sumber dayanya, memiliki peluang untuk menjadi aktor penyeimbang (balancing actor) yang konstruktif. Namun, hal tersebut hanya mungkin tercapai jika pemerintah mampu mengelola kekayaan alam secara berdaulat, otonom, dan berbasis kepentingan jangka panjang, bukan sekadar merespons tekanan sesaat dari rivalitas global.