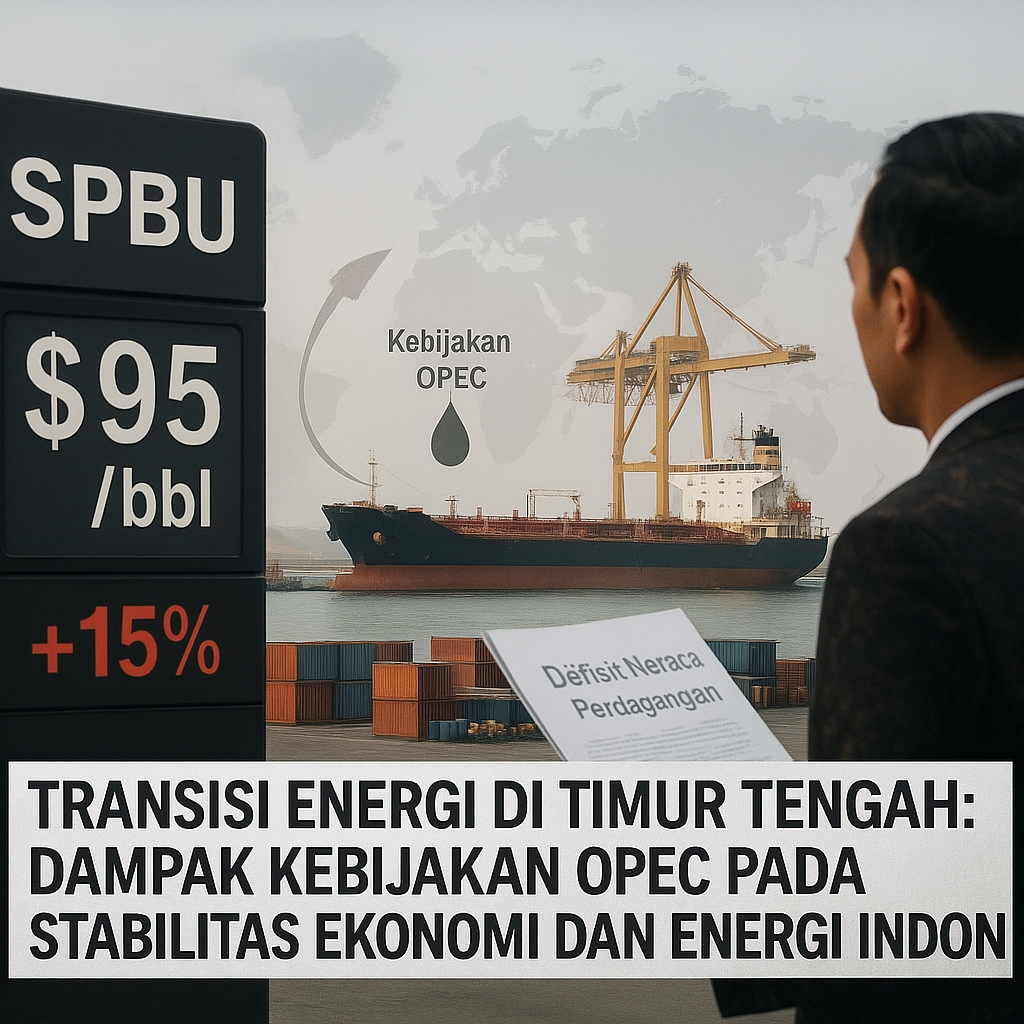
Dinamika pasar energi global kembali memasuki babak baru dengan manuver India, importir minyak terbesar ketiga dunia, yang mulai menekan OPEC+ untuk menahan kenaikan harga menjelang musim dingin 2026. Langkah ini tidak bisa dilepaskan dari konteks pemulihan ekonomi pascapandemi dan disrupsi pasokan akibat konflik Rusia-Ukraina—dua faktor yang secara simultan mendorong permintaan global sementara kapasitas produksi OPEC+ belum sepenuhnya pulih. Secara geopolitik, desakan New Delhi mencerminkan pergeseran keseimbangan kekuatan di panggung perdagangan energi, di mana negara-negara konsumen besar mulai mengambil posisi ofensif untuk melindungi kepentingan domestik mereka dari fluktuasi yang tidak terkendali.
Pergeseran Dinamika Kekuatan antara Konsumen dan Produsen Energi
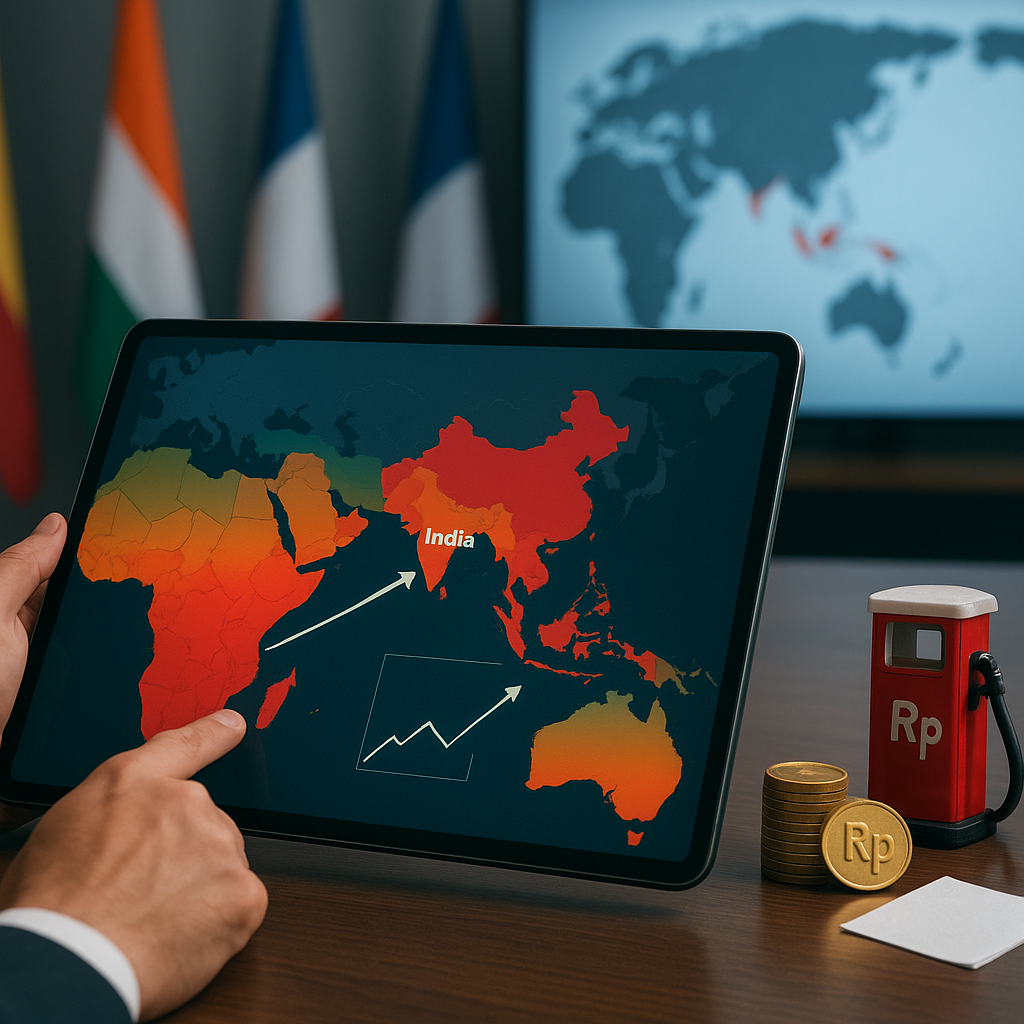
Hubungan antara India dan OPEC+ pada dasarnya bersifat ambivalen. Di satu sisi, India sangat bergantung pada pasokan minyak mentah dari blok tersebut untuk menggerakkan ekonominya; di sisi lain, sebagai advokat negara berkembang yang rentan terhadap kenaikan harga energi, New Delhi kerap berselisih dengan produsen mengenai tingkat harga yang dianggap wajar. Manuver ini menempatkan India sebagai representasi kepentingan kolektif negara-negara konsumen, terutama di kawasan Asia yang pertumbuhan permintaannya terus melonjak. Tekanan terhadap OPEC+ menjelang musim dingin—periode puncak konsumsi—menunjukkan bahwa India tidak lagi hanya menjadi penerima harga, melainkan aktor yang berusaha membentuk arah kebijakan produksi global. Jika berhasil, hal ini bisa mengubah tatanan negosiasi internasional di sektor energi, di mana keseimbangan kekuatan (balance of power) perlahan bergeser dari produsen ke konsumen.
Dari perspektif kawasan, langkah India juga menimbulkan implikasi bagi stabilitas pasar Asia Tenggara. Sebagai sesama negara importir neto, Indonesia dan negara ASEAN lainnya akan merasakan dampak langsung dari setiap keputusan yang diambil di forum OPEC+. Dengan volume impor yang besar, India sebenarnya memiliki daya tawar untuk mempengaruhi harga, namun efeknya akan dirasakan secara regional—sebuah realitas yang mengharuskan Indonesia untuk terus memonitor dinamika ini dengan saksama.
Implikasi Strategis bagi Indonesia: Subsidi Energi dan Urgensi Transisi
Bagi Indonesia, fluktuasi harga minyak dunia bukan sekadar variabel ekonomi, melainkan isu strategis yang langsung menyentuh ketahanan fiskal negara. Sebagai importir minyak neto, setiap kenaikan harga global akan memperbesar beban subsidi energi dalam Anggaran Pendapatan dan Belanja Negara (APBN), mempersempit ruang fiskal untuk pembangunan di sektor lain. Tekanan India terhadap OPEC+ yang berpotensi menahan kenaikan harga dapat memberikan sedikit kelegaan jangka pendek bagi pengelolaan anggaran Indonesia, terutama jika pemerintah memilih untuk tidak menaikkan harga BBM domestik. Namun, kelegaan ini bersifat sementara dan sangat tergantung pada manuver diplomatik aktor global.
Dalam jangka menengah dan panjang, ketergantungan pada fluktuasi pasar eksternal menegaskan urgensi transformasi struktural. Indonesia perlu mempercepat pengembangan energi baru terbarukan (EBT) serta diversifikasi sumber pasokan dan jenis energi untuk mengurangi kerentanan terhadap guncangan eksternal. Krisis harga minyak global—yang dipicu oleh ketegangan antara konsumen dan produsen—harus menjadi momentum untuk mereformasi kebijakan subsidi agar lebih tepat sasaran dan sekaligus mendorong investasi pada energi berkelanjutan. Tanpa langkah ini, posisi Indonesia dalam peta harga minyak dunia akan tetap rentan terhadap setiap perubahan yang terjadi di meja perundingan OPEC+.
Refleksi akhir yang perlu digarisbawahi adalah bahwa pergeseran dinamika kekuatan seperti yang diperlihatkan India merupakan sinyal bagi Indonesia untuk tidak lagi menjadi aktor pasif dalam arsitektur energi global. Dengan mengoptimalkan peran dalam forum multilateral, baik sebagai anggota G20 maupun dalam dialog dengan OPEC dan konsumen besar lainnya, Indonesia dapat mengadvokasi kepentingan nasional sekaligus berkontribusi pada stabilitas pasar energi regional. Keputusan yang diambil dalam beberapa tahun ke depan akan menentukan apakah Indonesia mampu melepaskan diri dari jerat ketergantungan eksternal atau justru semakin terjerembab ke dalam kerentanan yang diciptakan oleh ketidakseimbangan antara konsumen dan produsen.