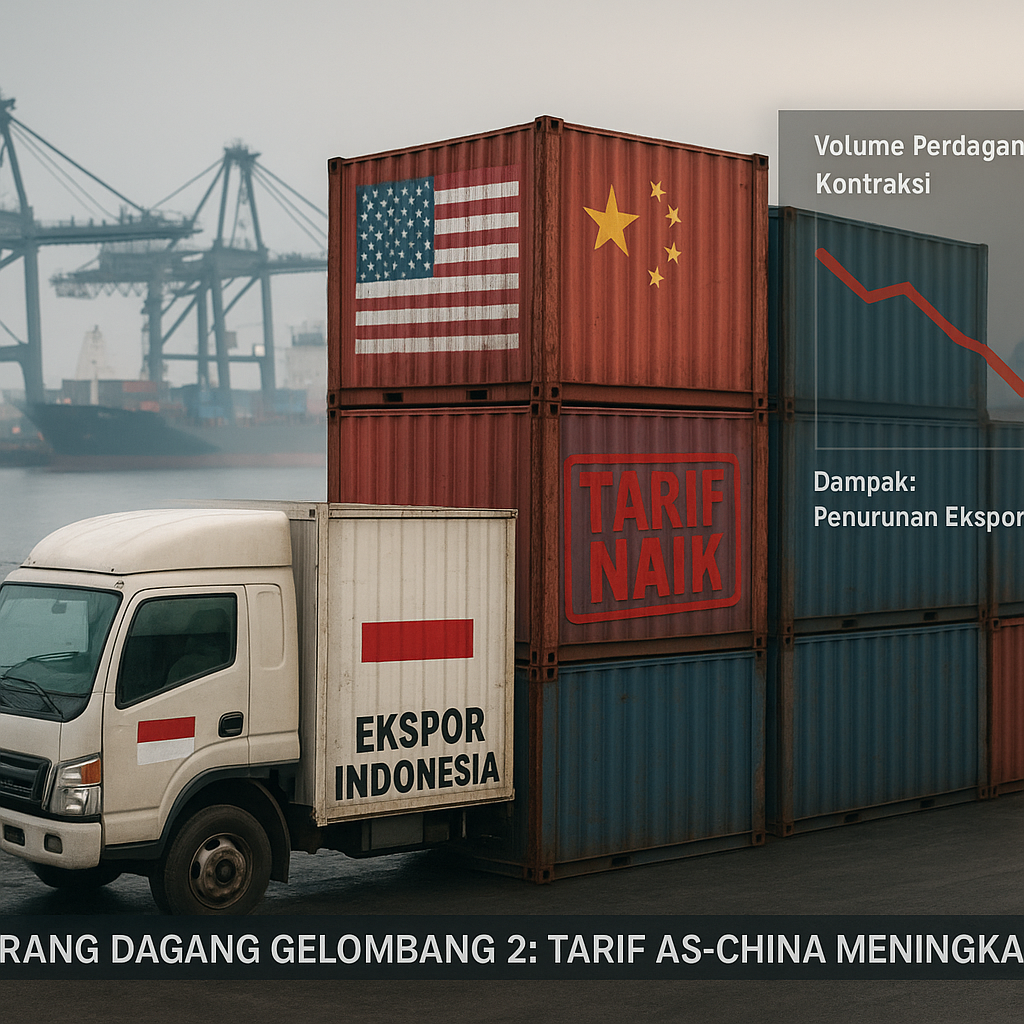
Pada pertengahan 2026, eskalasi perang dagang antara Amerika Serikat dan China memasuki fase baru yang lebih intensif—sebuah gelombang kedua yang mempertegas fragmentasi sistem perdagangan multilateral. Pemerintahan baru Presiden AS memberlakukan tarif tambahan 25 persen terhadap barang-barang asal China, yang segera direspons Beijing dengan tindakan balasan serupa. Langkah ini bukan sekadar sengketa dagang, melainkan cerminan persaingan hegemonik yang kian mengakar: Washington berupaya membendung kebangkitan Beijing melalui instrumen tarif, sementara China mengandalkan strategi diversifikasi pasar dan penguatan kemandirian ekonomi. Dalam kerangka hubungan internasional, kebijakan ini menegaskan pola geo-ekonomi yang mengubah keseimbangan kekuatan global, dengan kontraksi volume perdagangan dunia diperkirakan mencapai 0,8 persen pada tahun 2026. Implikasinya signifikan bagi negara-negara berkembang yang bergantung pada perdagangan, termasuk Indonesia.
Dampak Ganda terhadap Posisi Strategis Indonesia
Bagi Indonesia, dampak perang dagang AS-China mengalir melalui dua jalur utama yang saling berkaitan. Pertama, penurunan permintaan China terhadap komoditas andalan Indonesia—seperti batu bara dan minyak sawit—secara langsung menekan neraca perdagangan. Data Kementerian Perdagangan mencatat bahwa pada Juli 2026, untuk pertama kalinya dalam dua tahun, neraca perdagangan Indonesia mengalami defisit dengan China. Fenomena ini mengindikasikan melemahnya daya tahan ekonomi nasional terhadap guncangan eksternal. Kedua, kelebihan kapasitas produksi di China akibat tertutupnya akses pasar AS mendorong praktik dumping produk manufaktur ke pasar Indonesia, termasuk barang elektronik dan tekstil. Tanpa kebijakan antidumping yang tegas dan strategi industrialisasi yang terukur, risiko jebakan pendapatan menengah (middle-income trap) semakin nyata: Indonesia berpotensi hanya menjadi basis produksi bernilai tambah rendah yang bergantung pada relokasi rantai pasok sementara, tanpa transfer teknologi dan kapasitas inovasi yang substansial. Dalam konteks geo-ekonomi, hal ini memperlemah posisi tawar Indonesia di tengah persaingan kekuatan besar.
Peluang Relokasi Rantai Pasok dan Persyaratan Kunci Daya Saing Global
Di tengah tekanan tersebut, terdapat celah strategis yang dapat dimanfaatkan Indonesia. Beberapa perusahaan elektronik dan tekstil mulai memindahkan pabrik dari China ke Indonesia sebagai bagian dari strategi diversifikasi rantai pasok global untuk menghindari tarif AS. Fenomena ini sejalan dengan tren friendshoring dan nearshoring yang didorong oleh kebijakan Washington. Namun, peluang ini hanya akan menjadi kenyataan jika Indonesia mampu memperbaiki iklim investasi dan infrastruktur logistik secara signifikan. Ketidakpastian regulasi, birokrasi yang rumit, serta lemahnya konektivitas antarpulau masih menjadi hambatan struktural yang dapat mengalihkan arus investasi ke negara-negara pesaing seperti Vietnam, Thailand, atau India. Dalam dinamika regional, persaingan memperebutkan investasi ini menjadi bagian dari pergeseran rantai pasok yang lebih luas, yang turut memengaruhi keseimbangan kekuatan di Indo-Pasifik. Jika Indonesia gagal memanfaatkan momentum ini, ekspor Indonesia akan semakin tertekan, sementara negara-negara tetangga justru memperkuat daya saingnya.
Ke depan, perang dagang gelombang dua ini tidak hanya menguji ketahanan ekonomi Indonesia, tetapi juga memaksa Jakarta untuk mengambil posisi strategis yang jelas di antara dua raksasa. Kemandirian ekonomi, penguatan industri substitusi impor, dan diplomasi perdagangan yang cerdas menjadi kunci untuk menghindari ketergantungan jangka panjang. Refleksi kritis perlu diarahkan pada bagaimana Indonesia dapat keluar dari perangkap sebagai sekadar pasar dan basis produksi, menuju pemain yang memiliki kapasitas inovasi dan daya tawar dalam arsitektur perdagangan global yang kian terfragmentasi. Tanpa transformasi struktural, risiko termarginalisasi dalam persaingan geo-ekonomi akan semakin nyata, mengancam stabilitas pembangunan nasional dan posisi Indonesia di kawasan.