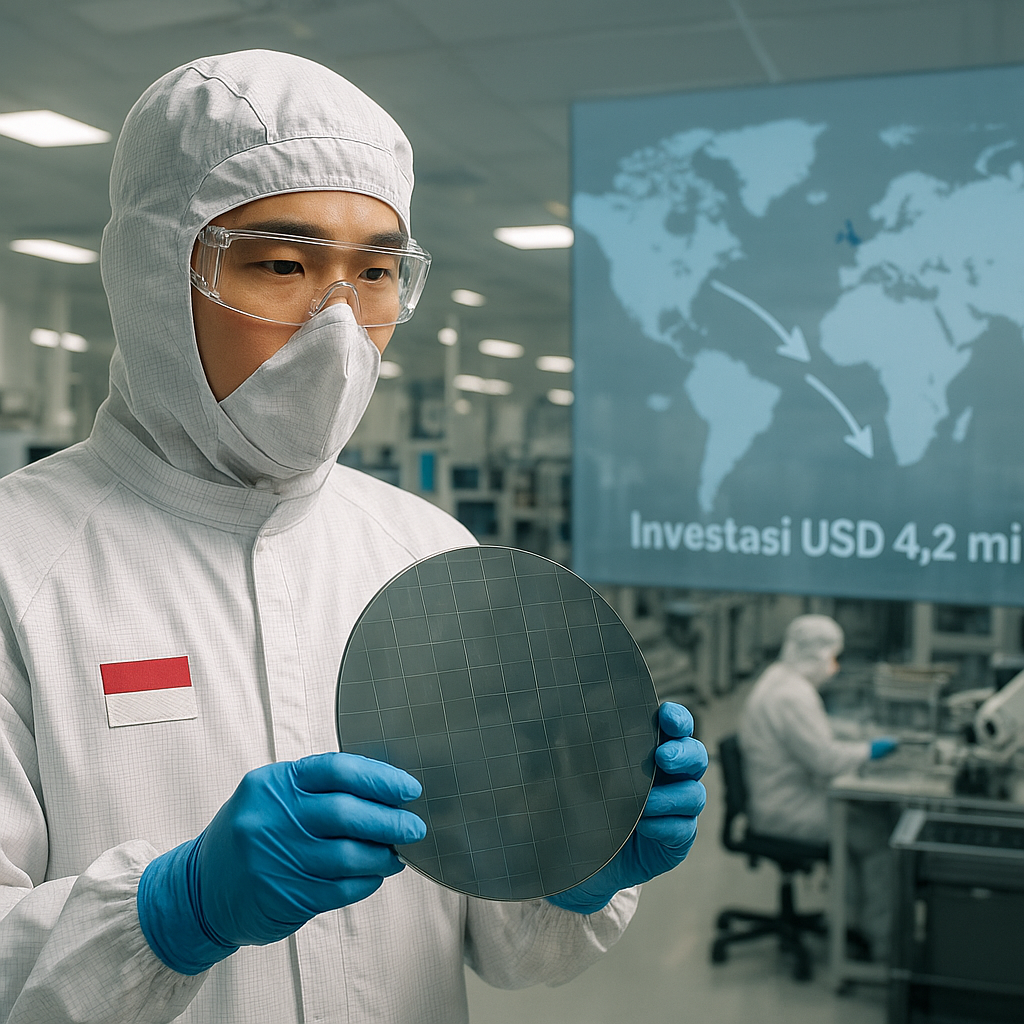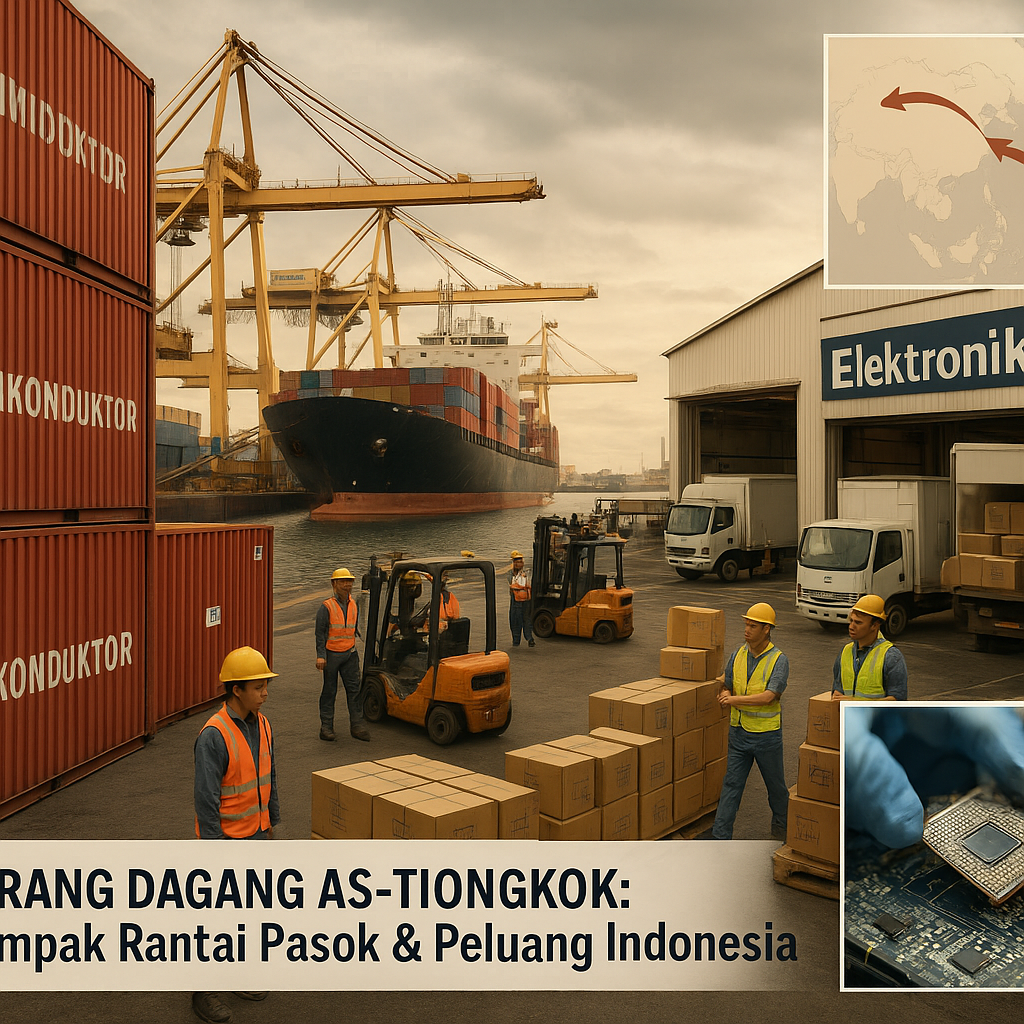
Eskalasi tarif yang diberlakukan Amerika Serikat terhadap produk semikonduktor China pada awal tahun 2026 telah memicu gelombang disrupsi yang dramatis dalam rantai pasok global. Kebijakan proteksionis ini, yang merupakan babak terbaru dalam perang dagang antara dua kekuatan ekonomi terbesar dunia, secara fundamental mengubah peta produksi komponen vital teknologi modern. Perusahaan-perusahaan raksasa seperti Apple dan Qualcomm, yang selama ini sangat bergantung pada basis manufaktur di Tiongkok, kini dipaksa untuk melakukan diversifikasi produksi secara agresif ke luar negeri guna menghindari beban tarif yang memberatkan. Dinamika ini membuka peluang strategis bagi Indonesia untuk memposisikan diri sebagai alternatif produksi global, terutama di sektor semikonduktor yang sarat dengan kepentingan geopolitik dan pertahanan.
Indonesia di Persimpangan Rantai Pasok Semikonduktor Global
Dalam peta relokasi pabrik chip global, Indonesia muncul sebagai salah satu kandidat utama, bersaing dengan India dan Vietnam. Daya tarik Indonesia tidak hanya terletak pada sumber daya alam yang melimpah, seperti nikel yang krusial untuk baterai dan komponen elektronik, tetapi juga pada tenaga kerja yang kompetitif. Pemerintah Indonesia secara responsif mempercepat pembangunan Kawasan Ekonomi Khusus di Batam dan Kendal yang secara spesifik difokuskan pada industri chip. Langkah ini diyakini mampu menciptakan tidak kurang dari seratus ribu lapangan kerja baru dalam jangka pendek dan secara signifikan meningkatkan arus investasi asing langsung. Namun, di balik optimisme tersebut, terdapat tantangan fundamental yang harus segera diatasi. Infrastruktur kelistrikan yang belum stabil, ketersediaan air bersih yang mutlak diperlukan untuk proses fabrikasi chip, dan kerangka regulasi perpajakan yang belum kompetitif dibandingkan dengan Vietnam merupakan hambatan serius yang dapat mengikis daya saing Indonesia.
Implikasi Geopolitik dan Posisi Strategis Indonesia
Konsekuensi geopolitik dari relokasi rantai pasok semikonduktor ini sangatlah signifikan bagi Indonesia. Posisi Indonesia sebagai negara yang menganut prinsip non-blok dalam teknologi memberinya keleluasaan untuk menarik investasi dari kedua kubu yang berseteru. Namun, keleluasaan ini sekaligus merupakan pedang bermata dua. Indonesia harus menjaga keseimbangan yang cermat agar tidak menjadi sasaran balasan dari China, yang dapat menggunakan instrumen ekonomi lain, seperti pembatasan impor nikel sebagai bentuk tekanan diplomatik. Kerentanan Indonesia terhadap fluktuasi hubungan AS-China menjadi faktor risiko utama yang harus dimitigasi melalui strategi luar negeri yang pragmatis dan adaptif. Keberhasilan Indonesia dalam merebut peluang ini tidak hanya akan menentukan kemajuan ekonominya, tetapi juga posisinya dalam peta keseimbangan kekuatan (balance of power) di kawasan Asia Tenggara dan Indo-Pasifik.
Refleksi kritis yang perlu digarisbawahi adalah bahwa ambisi Indonesia tidak boleh berhenti pada sekadar menjadi lokasi produksi kelas bawah. Para analis menekankan pentingnya membangun kapasitas riset dan pengembangan (R&D) secara independen. Hanya dengan menaiki rantai nilai global melalui penguasaan teknologi dan inovasi, Indonesia dapat keluar dari jebakan ekonomi berbasis sumber daya alam dan tenaga kerja murah. Dalam konteks perang dagang AS-China yang berkepanjangan, Indonesia memiliki kesempatan langka untuk bertransformasi dari sekadar penonton menjadi pemain kunci dalam ekosistem semikonduktor global. Kegagalan dalam mengatasi tantangan infrastruktur dan regulasi, atau dalam membangun kemandirian riset, dapat membuat Indonesia kembali terpinggirkan dalam pusaran geopolitik teknologi yang semakin sengit. Keputusan yang diambil hari ini akan menentukan apakah Indonesia mampu merebut momentum bersejarah ini atau justru kehilangan kesempatan untuk menjadi bagian integral dari arsitektur rantai pasok abad ke-21.