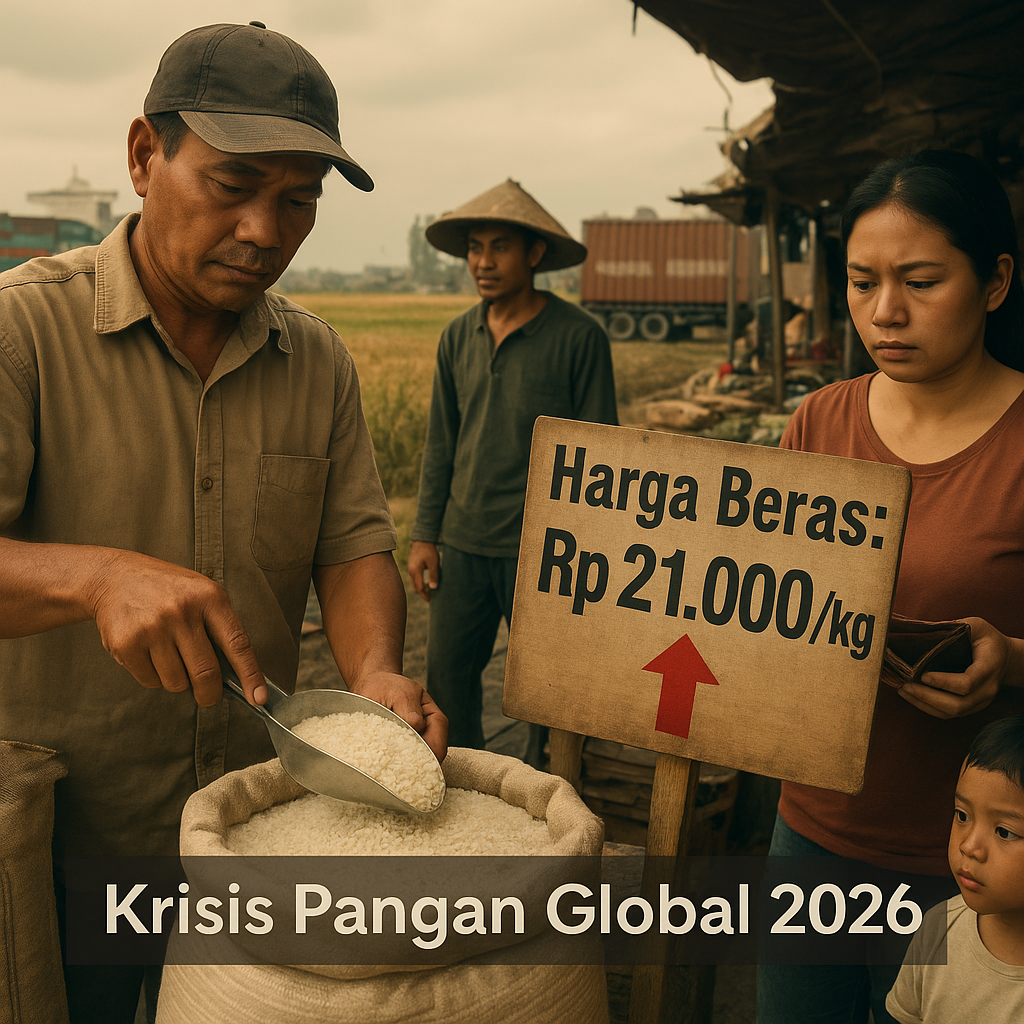
Disrupsi pada sistem pangan global yang dipicu oleh konflik Rusia-Ukraina telah melampaui dampak langsung terhadap perdagangan gandum dan minyak bunga matahari. Memasuki akhir tahun 2026, efek tidak langsung dari perang tersebut terhadap komoditas beras—yang menjadi fondasi ketahanan pangan di Asia Tenggara—mengungkapkan dimensi kerentanan geopolitik yang lebih dalam. Laporan Organisasi Pangan dan Pertanian (FAO) menunjukkan bahwa lonjakan harga pupuk anorganik, sebagai konsekuensi dari sanksi ekonomi Barat terhadap Rusia dan Belarusia, telah menekan produktivitas padi di Thailand dan Vietnam. Kedua negara ini merupakan pemasok utama beras bagi Indonesia, dengan volume impor mencapai sekitar 3,5 juta ton per tahun. Akibatnya, harga beras medium di Jakarta mencatat kenaikan tahunan sebesar 18 persen pada Oktober 2026—sebuah sinyal yang menempatkan ketahanan pangan nasional dalam posisi strategis yang sangat rentan.
Dinamika Aktor dan Kerentanan Rantai Pasok Regional
Fenomena ini mengonfirmasi bahwa konflik Ukraina telah berevolusi dari sengketa bilateral di Eropa Timur menjadi katalisator ketidakstabilan global yang memengaruhi berbagai keseimbangan kekuatan, termasuk di sektor pangan. Dinamika aktor yang terlibat kini tidak terbatas pada Moskwa dan Kyiv, melainkan juga mencakup Bangkok dan Hanoi sebagai mitra dagang strategis Indonesia yang menghadapi tekanan produksi. Di sisi hulu, kenaikan harga gas alam sebagai input utama produksi pupuk—khususnya urea—di negara-negara eksportir seperti Rusia dan Belarusia akibat sanksi Barat, langsung diteruskan ke biaya produksi padi di kawasan Asia Tenggara. Mata rantai tekanan inflasi ini memperlemah posisi tawar Indonesia sebagai importir bersih di tengah meningkatnya permintaan global. Dalam konteks ini, krisis pangan tidak lagi dimaknai semata-mata sebagai bencana alam, melainkan sebagai produk dari perang ekonomi dan geopolitik yang saling terkait.
Implikasi Strategis bagi Stabilitas Kawasan dan Posisi Indonesia
Kenaikan harga beras yang tajam berpotensi memicu kerawanan sosial di dalam negeri. Beras sebagai komoditas politik yang sangat sensitif menjadikan ketidakstabilan pangan sebagai ancaman langsung terhadap kohesi sosial dan beban anggaran negara. Peningkatan subsidi dan bantuan sosial (bansos) dapat mengalihkan alokasi dana dari sektor pertahanan dan infrastruktur strategis, sehingga secara tidak langsung memengaruhi postur keamanan nasional. Pemerintah Indonesia merespons dengan mempercepat program cetak sawah baru seluas 500 ribu hektar di Kalimantan dan Papua. Namun, langkah ini bersifat jangka menengah, membutuhkan waktu dua hingga tiga tahun untuk mencapai hasil optimal, sehingga dalam jangka pendek tidak akan meredakan tekanan harga. Dari perspektif keseimbangan kekuatan (balance of power), situasi ini menempatkan Indonesia pada posisi yang lebih rentan terhadap fluktuasi pasar global dan tekanan diplomatik dari negara pemasok utama, terutama jika krisis pangan akibat konflik Ukraina berlanjut. Diversifikasi sumber impor menjadi mendesak, namun keterbatasan negara eksportir alternatif—seperti Myanmar, Kamboja, atau India yang kerap memberlakukan larangan ekspor—semakin mempersempit ruang gerak.
Dalam jangka panjang, ketahanan pangan Indonesia memerlukan transformasi struktural yang tidak hanya berfokus pada peningkatan produksi domestik, tetapi juga pada penguatan diplomasi pangan regional dan pengurangan ketergantungan pada impor beras. Krisis saat ini menjadi pengingat bahwa keamanan pangan adalah cerminan dari posisi geopolitik suatu negara di tengah dinamika global yang semakin tidak menentu. Tanpa langkah terpadu yang mengintegrasikan kebijakan pertanian, perdagangan, dan pertahanan, Indonesia berisiko terus menjadi objek dalam permainan kekuatan pangan global, bukan subjek yang mampu menentukan nasibnya sendiri.