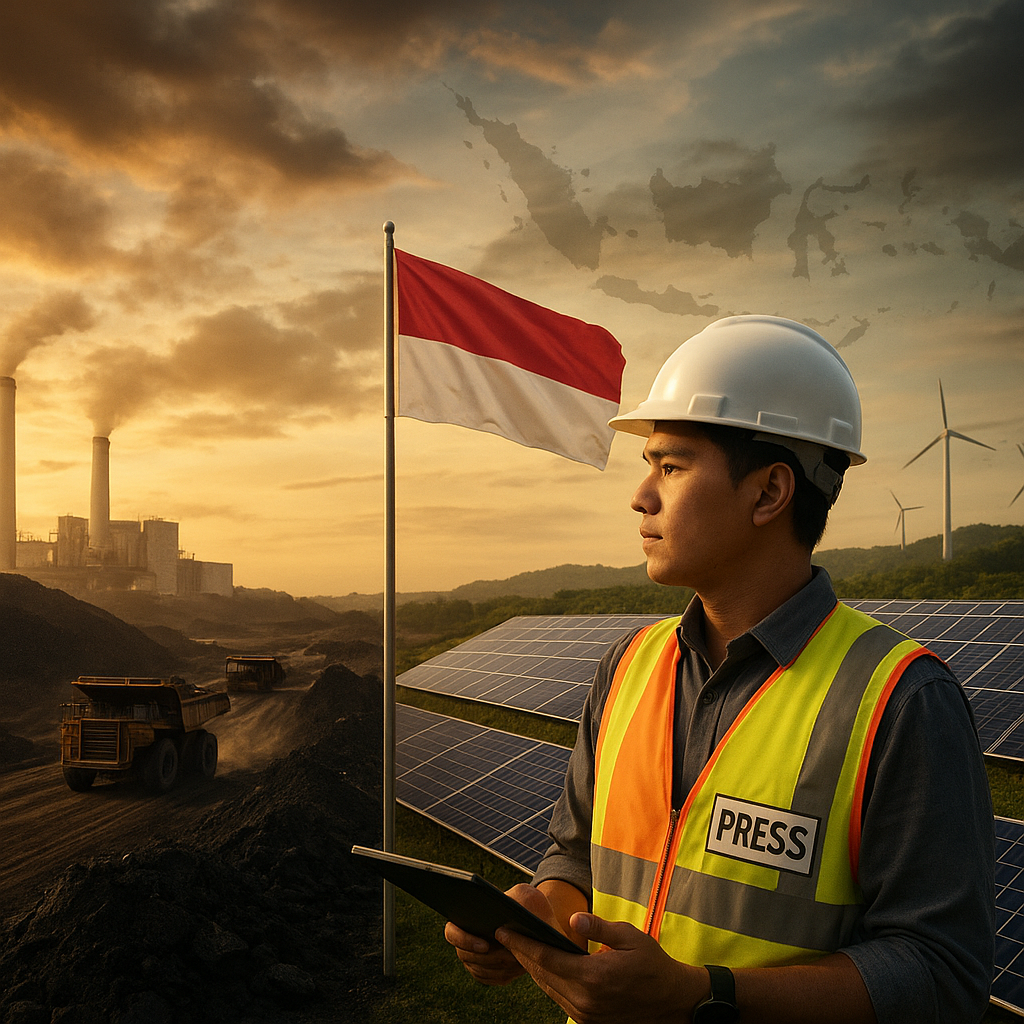
Eskalasi konflik di Timur Tengah pada akhir tahun 2025 yang memicu kenaikan harga minyak global telah mempercepat agenda transisi energi di negara-negara maju, sekaligus menciptakan tekanan geopolitik baru terhadap negara berkembang seperti Indonesia. Dalam konteks di mana ketergantungan pada batu bara mencapai 60% dari bauran energi nasional, Indonesia menghadapi dilema struktural yang mempertemukan kepentingan jangka pendek menjaga stabilitas pasokan dengan desakan eksternal untuk beralih ke energi baru terbarukan (EBT). Tekanan dari lembaga keuangan internasional seperti IMF dan Bank Dunia untuk menghentikan pembangunan PLTU baru semakin menguat, menempatkan posisi Indonesia dalam peta transisi energi global pada titik kritis. Keputusan strategis yang diambil kini akan menentukan daya saing ekonomi dan pengaruh diplomatik Indonesia di kawasan Indo-Pasifik dalam satu hingga dua dekade ke depan, terutama ketika keseimbangan kekuatan regional mulai dipengaruhi oleh komitmen terhadap ekonomi rendah karbon.
Dinamika Geopolitik Transisi Energi dan Tekanan Eksternal
Tekanan untuk mempercepat transisi energi tidak hanya bersumber dari arsitektur keuangan global, tetapi juga dari pergeseran keseimbangan kekuatan di sektor energi. Negara-negara maju yang tergabung dalam G7 mulai menjadikan komitmen penghentian investasi batu bara sebagai syarat utama kerja sama perdagangan dan investasi dengan negara berkembang. Bagi Indonesia, hal ini berpotensi menghambat akses terhadap pendanaan hijau dan pasar ekspor, yang secara langsung memengaruhi posisi Indonesia dalam rantai pasok global. Di sisi lain, permintaan global terhadap nikel—komoditas kunci untuk baterai kendaraan listrik—justru menguntungkan Indonesia sebagai produsen terbesar. Ironisnya, kebijakan energi Indonesia masih menunjukkan ambiguitas: target bauran EBT sebesar 23% pada tahun 2025 baru terealisasi 14%, sementara subsidi batu bara terus diberikan. Kontradiksi ini mencerminkan tarik-menarik antara kepentingan jangka pendek untuk menjaga stabilitas pasokan energi domestik dan tekanan eksternal untuk beradaptasi dengan norma baru ekonomi rendah karbon.
Implikasi Jangka Panjang: Risiko Defisit dan Hilangnya Pengaruh Regional
Analis memperkirakan bahwa keterlambatan dalam transisi energi tidak hanya akan mengancam posisi Indonesia dalam rantai pasok global, tetapi juga berpotensi menyebabkan defisit neraca perdagangan yang signifikan apabila harga batu bara mengalami penurunan struktural. Dalam skenario jangka panjang, keengganan untuk mempercepat diversifikasi energi dapat mengakibatkan hilangnya investasi hijau senilai miliaran dolar, karena investor global kini semakin menuntut kepatuhan terhadap prinsip Environmental, Social, and Governance (ESG). Dari perspektif stabilitas kawasan, jika Indonesia gagal mengelola transisi secara seimbang, negara ini berisiko kehilangan pengaruh dalam forum-forum multilateral seperti ASEAN dan G20, sementara negara-negara seperti Vietnam dan India justru mulai menunjukkan kemajuan dalam pengembangan EBT. Hal ini dapat menggeser keseimbangan kekuatan regional, di mana negara-negara yang lebih adaptif terhadap transisi energi akan memperoleh keunggulan diplomatik dan ekonomi.
Dengan demikian, keputusan Indonesia untuk mereformasi kebijakan energi bukan semata-mata soal lingkungan, melainkan menyangkut posisi strategis dalam keseimbangan kekuatan regional. Keberhasilan transisi energi akan menentukan apakah Indonesia tetap menjadi pemain kunci di Indo-Pasifik atau justru tersisih oleh rival yang lebih responsif terhadap norma global. Refleksi kritis diperlukan: tanpa langkah konkret untuk menyelaraskan kebijakan energi domestik dengan tuntutan geopolitik global, Indonesia berpotensi menghadapi kerugian multipel—dari defisit ekonomi hingga penyusutan pengaruh diplomatik. Waktu untuk bertindak semakin sempit, dan setiap keputusan yang diambil kini akan membentuk lanskap energi serta posisi Indonesia dalam peta kekuatan global dalam satu hingga dua dekade mendatang.