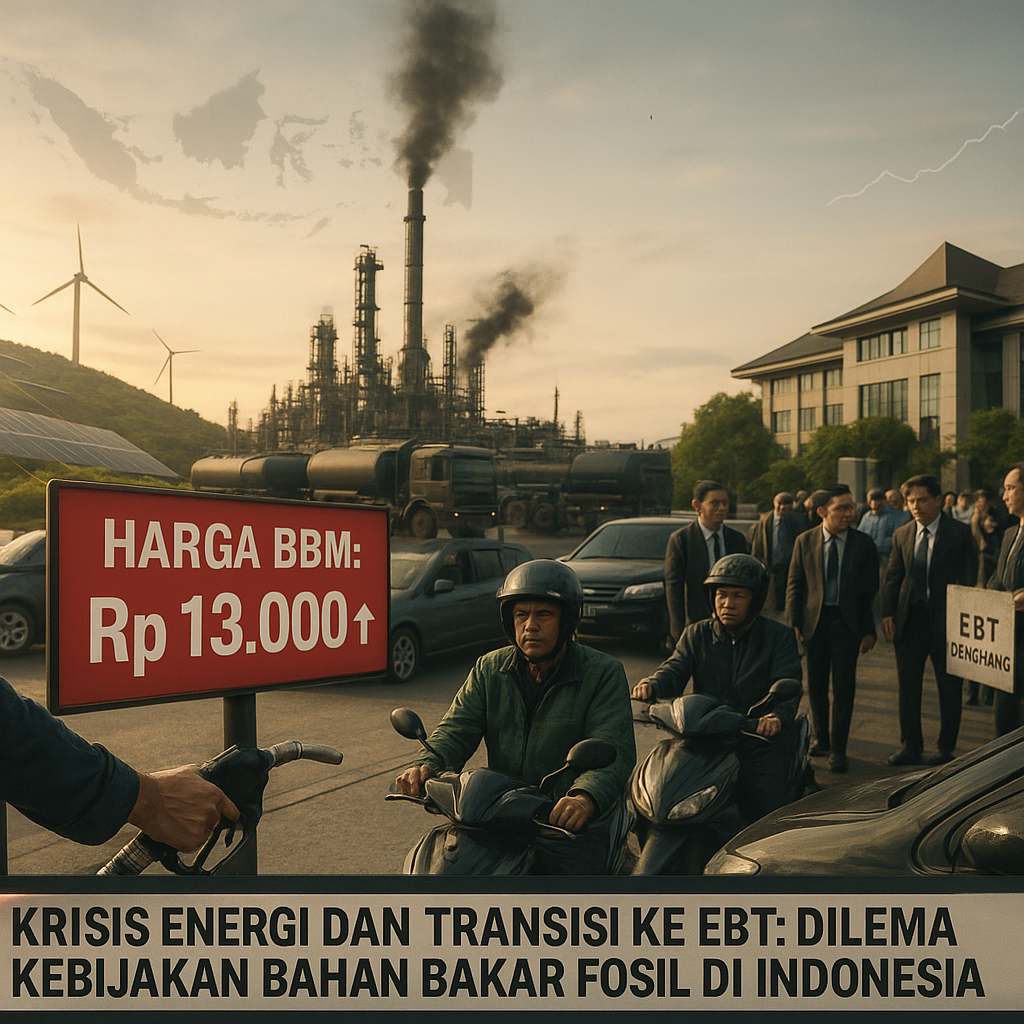
Pada April 2026, Indonesia berada dalam pusaran tekanan ganda yang mencerminkan kompleksitas geopolitik energi global. Di satu sisi, perpanjangan pembatasan produksi OPEC+ mendorong kenaikan harga minyak dunia; di sisi lain, komitmen terhadap Perjanjian Paris menuntut pengurangan emisi karbon secara progresif. Realitas ini menempatkan Indonesia pada posisi rentan sebagai negara pengimpor minyak neto yang masih sangat bergantung pada bahan bakar fosil. Data Kementerian ESDM mencatat konsumsi BBM subsidi mencapai 45 juta kiloliter per tahun, membebani APBN hingga Rp250 triliun. Angka ini bukan sekadar persoalan fiskal, melainkan cerminan dari ketidakmampuan struktur ekonomi dan energi untuk beradaptasi secara cepat terhadap perubahan tatanan global. Krisis energi yang mengintai bukan sekadar masalah pasokan, tetapi ujian terhadap kedaulatan energi dan posisi tawar Indonesia di panggung internasional.
Ketergantungan pada impor minyak membuat Indonesia rentan terhadap fluktuasi harga yang dipicu dinamika geopolitik Timur Tengah dan kebijakan negara-negara produsen besar. Dalam kerangka hubungan internasional, posisi ini memperlemah daya tawar Indonesia di hadapan negara-negara produsen dan konsumen utama, sekaligus menjadi hambatan struktural bagi percepatan energi terbarukan.
Dilema Struktural dan Hambatan Investasi dalam Transisi Energi
Pemerintah Indonesia telah berupaya mempercepat transisi ke energi terbarukan, termasuk tenaga surya dan angin, namun realisasi masih di bawah 15% dari bauran energi nasional. Tantangan utama bukan hanya pada investasi infrastruktur, terutama smart grid dan penyimpanan energi, melainkan juga pada ketergantungan masif terhadap PLTU batu bara yang menyumbang sekitar 60% listrik nasional. PLTU batu bara tidak sekadar menjadi tulang punggung kelistrikan, tetapi juga terkait erat dengan lapangan kerja dan utang di sektor terkait. Substitusi langsung akan menghadirkan resistensi politik dan sosial yang signifikan.
Insentif pajak untuk investasi energi terbarukan mulai digulirkan, tetapi belum setara dengan subsidi bahan bakar fosil. Dari perspektif geopolitik, situasi ini menempatkan Indonesia dalam posisi rumit: di satu sisi, negara-negara maju melalui forum iklim mendorong percepatan dekarbonisasi; di sisi lain, negara-negara produsen batu bara global seperti Australia dan India turut memengaruhi dinamika pasar dan aliansi regional. Jika Indonesia gagal mengelola transisi secara bertahap, risiko isolasi ekonomi akibat kebijakan karbon frontier seperti CBAM Uni Eropa kian nyata.
Implikasi Geopolitik bagi Stabilitas Kawasan dan Posisi Indonesia
Implikasi jangka pendek dari krisis energi yang membayangi adalah ancaman kelangkaan listrik di beberapa wilayah luar Jawa, yang dapat memicu ketidakstabilan sosial dan mengganggu pertumbuhan ekonomi. Ketergantungan pada bahan bakar fosil juga membuat Indonesia rentan terhadap fluktuasi harga minyak global, yang secara langsung memengaruhi daya beli masyarakat dan stabilitas politik. Dalam konteks kawasan ASEAN, energi menjadi instrumen diplomasi yang kritis.
Indonesia sebagai anggota ASEAN dan negara dengan populasi terbesar memiliki kepentingan strategis untuk memperkuat ketahanan energi sebagai bagian dari ketahanan nasional. Ketidakmampuan Indonesia dalam mengelola transisi dan keluar dari perangkap ketergantungan bahan bakar fosil dapat melemahkan posisinya dalam keseimbangan kekuatan kawasan, terutama di tengah kompetisi antara negara maju dan negara berkembang dalam akses teknologi hijau. Ke depannya, Indonesia dituntut untuk merancang kebijakan yang tidak hanya responsif terhadap tekanan global, tetapi juga mampu memanfaatkan momentum transisi untuk memperkuat kemandirian energi dan diplomasi regional.