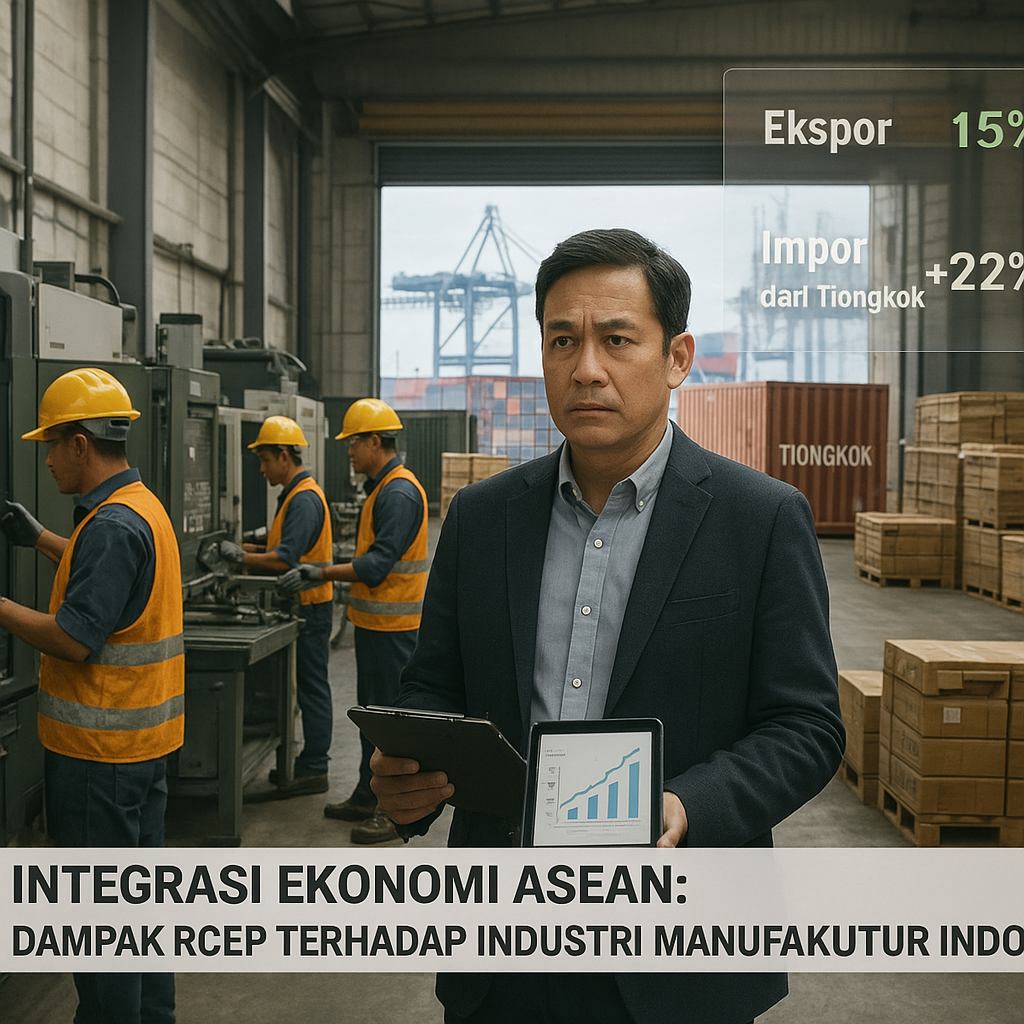
Implementasi penuh Perjanjian Kemitraan Ekonomi Komprehensif Regional (RCEP) pada Juni 2026 telah memasuki babak baru bagi dinamika ekonomi kawasan Asia-Pasifik. Dalam tiga bulan pertama, ekspor produk elektronik dan tekstil Indonesia ke Jepang, Korea Selatan, dan Tiongkok mencatat kenaikan 15 persen—sebuah angka yang menunjukkan potensi awal integrasi pasar. Namun di balik optimisme itu, data Kementerian Perindustrian mengungkap fakta yang lebih kompleks: impor baja dan komponen otomotif dari Tiongkok melonjak 22 persen, menekan industri lokal yang belum sepenuhnya siap bersaing. Secara geopolitik, RCEP tidak sekadar perjanjian dagang; ia adalah instrumen interdependensi ekonomi yang memperkuat poros perdagangan yang dipimpin oleh Tiongkok di tengah upaya Amerika Serikat mendorong Indo-Pacific Economic Framework (IPEF). Bagi Indonesia, posisi tawar di antara dua kutub ini membutuhkan strategi yang tidak hanya reaktif, tetapi juga antisipatif terhadap pergeseran keseimbangan kekuatan regional.
Dinamika Persaingan Blok Ekonomi dan Dampaknya terhadap Stabilitas Regional
Kehadiran RCEP secara langsung menantang arsitektur perdagangan yang selama ini didominasi oleh negara-negara Barat, terutama melalui Trans-Pacific Partnership (TPP) yang kemudian bertransformasi menjadi CPTPP dan IPEF. RCEP, yang melibatkan 15 negara termasuk seluruh anggota ASEAN, Jepang, Korea Selatan, Tiongkok, Australia, dan Selandia Baru, menciptakan zona perdagangan bebas terbesar di dunia berdasarkan PDB. Dalam konteks ini, integrasi ekonomi melalui RCEP tidak hanya mendorong efisiensi rantai pasok, tetapi juga memperdalam ketergantungan kawasan terhadap ekonomi Tiongkok. Hal ini berdampak langsung pada stabilitas kawasan karena negara-negara seperti Vietnam dan Thailand telah memposisikan diri sebagai pusat manufaktur yang lebih siap secara infrastruktur dan daya saing. Indonesia, dengan ukuran ekonomi terbesar di ASEAN, justru menghadapi risiko menjadi pasar konsumsi daripada basis produksi yang kompetitif. Analis ekonomi dari Universitas Indonesia menekankan perlunya kebijakan industri yang selektif agar Indonesia tidak sekadar menjadi pasar bagi produk negara lain—sebuah peringatan yang relevan dalam konteks geopolitik di mana kemandirian industri merupakan pilar kedaulatan ekonomi.
Peluang Investasi dan Risiko Defisit Struktural
Di balik tekanan impor, RCEP membawa peluang strategis yang tidak bisa diabaikan, terutama di sektor baterai kendaraan listrik. Indonesia memiliki cadangan nikel terbesar di dunia, yang menjadi bahan baku utama baterai litium. Investasi dari Tiongkok, Jepang, dan Korea Selatan telah mulai mengalir, mengindikasikan potensi terbentuknya rantai pasok regional yang terintegrasi. Namun, jika tidak diimbangi dengan strategi hilirisasi yang berkelanjutan, lonjakan impor komponen otomotif dan baja justru dapat memperlebar defisit perdagangan manufaktur. Dalam kerangka keseimbangan kekuatan (balance of power) di kawasan, kemampuan Indonesia mengelola arus investasi sekaligus melindungi industri nasional akan menentukan posisinya dalam tatanan ekonomi Asia-Pasifik. Negara-negara ASEAN lain seperti Vietnam telah lebih dulu mengadopsi kebijakan industri yang agresif, memanfaatkan RCEP untuk menarik pabrik-pabrik dari Tiongkok yang sedang merelokasi rantai pasok akibat tensi perdagangan AS-Tiongkok. Indonesia perlu belajar dari pengalaman tersebut: integrasi ekonomi tidak otomatis menguntungkan tanpa kebijakan domestik yang kuat.
Dengan demikian, RCEP bukanlah sekadar peluang atau ancaman, melainkan sebuah cermin bagi strategi industrialisasi Indonesia. Keberhasilan jangka panjang akan sangat bergantung pada kemampuan pemerintah untuk menjalankan kebijakan selektif, memperkuat infrastruktur, dan memastikan bahwa investasi asing benar-benar mentransfer teknologi serta menciptakan lapangan kerja bernilai tambah. Dari sisi geopolitik, Indonesia memiliki posisi unik sebagai anggota ASEAN yang secara historis menganut prinsip bebas aktif. Memanfaatkan RCEP tanpa terjebak dalam polarisasi AS-Tiongkok membutuhkan diplomasi ekonomi yang cermat. Jika berhasil, Indonesia tidak hanya akan menjadi pemain utama dalam integrasi ekonomi kawasan, tetapi juga memperkuat stabilitas regional melalui keterbukaan yang terkelola. Sebaliknya, kegagalan mengantisipasi dampak defisit perdagangan dan kesenjangan daya saing dapat mengikis kemandirian industri, yang pada akhirnya melemahkan posisi Indonesia dalam percaturan kekuatan di Indo-Pasifik.