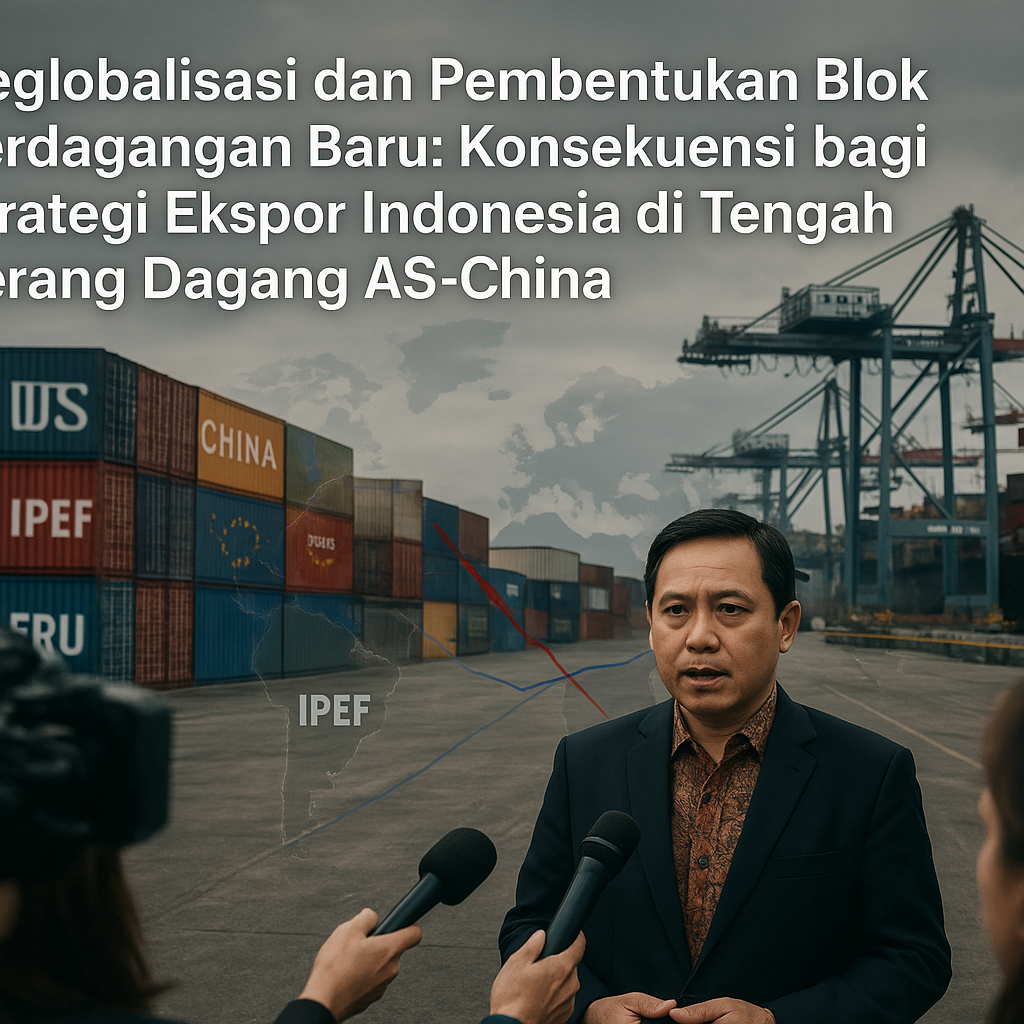
Fenomena deglobalisasi yang semakin nyata dalam beberapa tahun terakhir telah memicu fragmentasi rantai pasok global menjadi blok-blok perdagangan yang saling bersaing. Di satu sisi, Amerika Serikat memimpin pembentukan Indo-Pacific Economic Framework (IPEF) sebagai instrumen untuk memperkuat pengaruh ekonominya di kawasan Indo-Pasifik. Di sisi lain, China memperkuat posisinya melalui Regional Comprehensive Economic Partnership (RCEP) dan perluasan keanggotaan BRICS, yang kini menjadi wadah bagi negara-negara berkembang untuk menantang dominasi Barat. Fragmentasi ini merupakan konsekuensi langsung dari perang dagang AS-China yang tidak hanya memicu eskalasi tarif, tetapi juga mendorong negara-negara untuk memilih kubu. Dalam konteks ini, ekspor Indonesia menghadapi tekanan ganda: di satu sisi harus mematuhi standar dan ketentuan dari IPEF, di sisi lain harus tetap kompetitif di pasar yang dikuasai RCEP dan BRICS.
Dinamika Blok Perdagangan dan Implikasinya bagi Keseimbangan Kekuatan
Persaingan antara IPEF dan RCEP/BRICS bukan sekadar perebutan pangsa pasar, melainkan juga pertarungan untuk menentukan arsitektur tata kelola perdagangan global. IPEF, yang lebih menekankan pada standar ketenagakerjaan, lingkungan, dan digital, mencerminkan upaya AS untuk membentuk kembali rantai pasok yang lebih sejalan dengan nilai-nilai demokrasi. Sebaliknya, RCEP dan BRICS lebih mengedepankan prinsip non-intervensi, fleksibilitas, dan solidaritas selatan global. Dinamika ini menciptakan ketegangan di antara negara-negara anggota yang memiliki kepentingan ganda, seperti Indonesia. Sebagai anggota kedua kawasan, Indonesia harus mampu menavigasi tekanan dari kedua blok tanpa kehilangan leverage yang dimilikinya. Jika tidak, risiko isolasi ekonomi atau ketergantungan berlebihan pada salah satu pihak dapat mengancam stabilitas ekonomi nasional.
Indonesia di Persimpangan Strategis: Antara Leverage dan Risiko
Posisi Indonesia yang unik sebagai anggota ASEAN dan juga peserta dalam forum-forum multilateral seperti BRICS plus memberikan potensi untuk menjadi jembatan dialog antara dua blok. Namun, tantangan jangka pendek sangat nyata: peningkatan tekanan tarif dari AS dapat menurunkan volume ekspor Indonesia ke pasar Amerika, sementara ketergantungan pada investasi China dalam proyek infrastruktur seperti Kereta Cepat Jakarta-Bandung menimbulkan kerentanan politik. Dalam jangka menengah, Indonesia dapat memanfaatkan momentum ini untuk menjadi pusat manufaktur alternatif yang netral, dengan menawarkan stabilitas politik, tenaga kerja terampil, dan kebijakan investasi yang ramah. Namun, untuk mencapai hal tersebut, diperlukan kebijakan luar negeri yang cerdas dan adaptif, seperti memperkuat diplomasi ekonomi multilateral, mendiversifikasi mitra dagang, serta meningkatkan daya saing industri dalam negeri.
Implikasi dari fragmentasi ini terhadap keseimbangan kekuatan di kawasan sangat signifikan. Jika Indonesia gagal memainkan peran sebagai jembatan, polarisasi yang semakin tajam antara blok AS dan blok China dapat mengarah pada konflik perdagangan yang lebih luas, yang pada akhirnya melemahkan stabilitas regional. Sebaliknya, jika Indonesia berhasil menegaskan posisinya sebagai aktor yang independen dan konstruktif, maka akan tercipta ruang bagi dialog yang lebih inklusif. Refleksi mendalam menunjukkan bahwa deglobalisasi bukanlah akhir dari globalisasi, melainkan transformasi menuju tatanan multipolar yang lebih kompleks. Indonesia harus memanfaatkan momen ini untuk memperkuat kedaulatan ekonominya, tanpa harus terjebak dalam perang dagang yang hanya menguntungkan negara-negara besar.