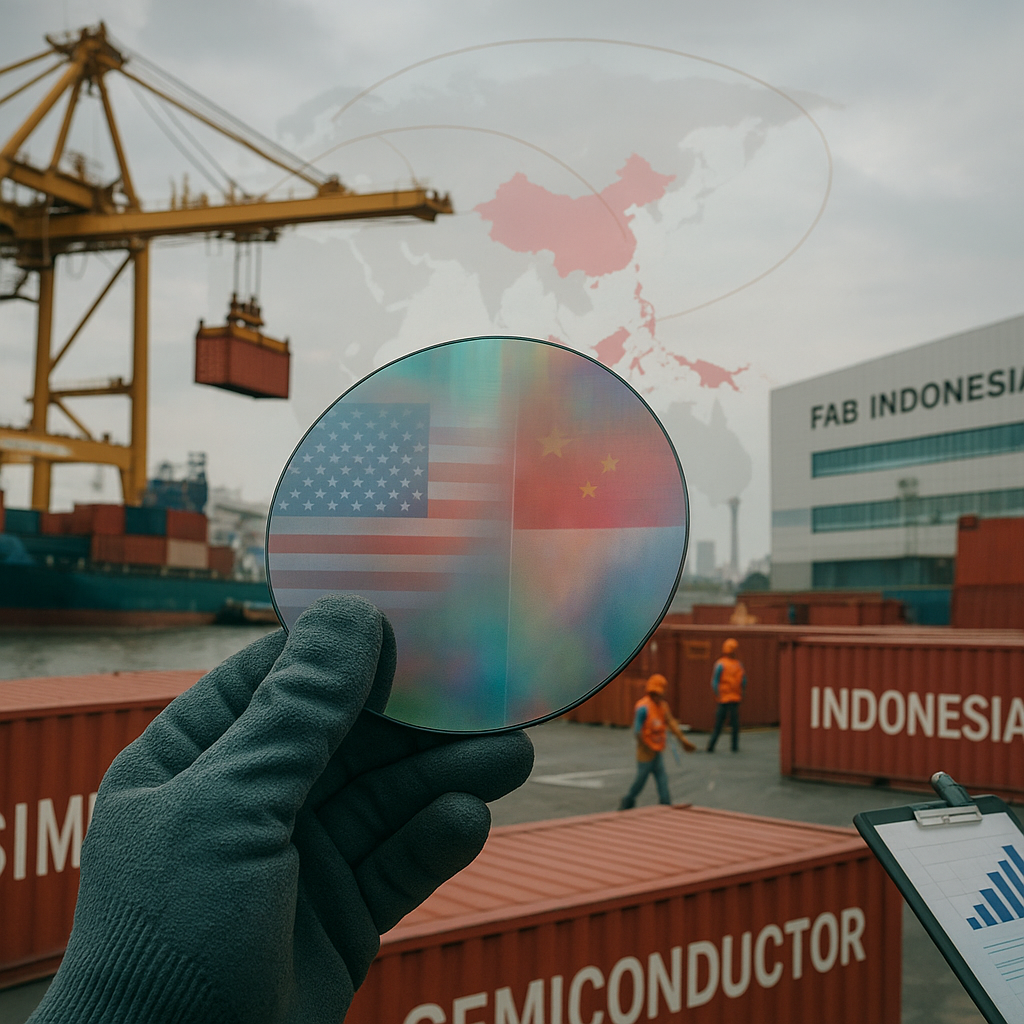
Eskalasi perang teknologi antara AS dan China pada Maret 2026 telah memasuki fase krusial ketika Washington secara resmi memperketat kontrol ekspor perangkat desain semikonduktor dan teknologi kecerdasan buatan ke Beijing. Langkah ini merupakan respons langsung terhadap akselerasi industri semikonduktor China yang dinilai mampu menyaingi dominasi teknologi Barat. Sebagai bentuk perlawanan simetris, China memperluas larangan ekspor mineral tanah jarang dan gallium, dua komponen vital dalam produksi chip dan panel layar. Peristiwa ini bukan sekadar sengketa dagang bilateral, melainkan cerminan fragmentasi rantai pasok global yang semakin dalam, di mana teknologi telah menjadi medan pertarungan utama hegemoni geopolitik abad ke-21. Dinamika chip war ini secara fundamental mengubah peta kekuatan global dan memaksa setiap negara untuk menentukan posisinya dalam keseimbangan kekuatan (balance of power) yang baru.
Fragmentasi Rantai Pasok dan Pergeseran Keseimbangan Kekuatan Kawasan
Perang teknologi antara AS dan China telah memicu fragmentasi signifikan dalam rantai pasok global semikonduktor. Rantai pasok yang sebelumnya sangat terintegrasi antara produsen desain Amerika, manufaktur di Asia Timur, dan pasar China kini mulai terputus. Ketidakpastian regulasi di kedua kubu mendorong perusahaan global untuk melakukan diversifikasi dan relokasi sebagian pabrik ke Asia Tenggara, termasuk Vietnam, Thailand, dan Indonesia. Fenomena ini secara langsung mengubah balance of power kawasan: negara-negara ASEAN yang semula hanya menjadi pemasok komoditas kini berpotensi menjadi simpul manufaktur strategis. Namun, peluang ini datang dengan risiko tinggi, karena ketidakstabilan geopolitik antara dua raksasa ekonomi dunia dapat sewaktu-waktu mengubah peta investasi secara drastis.
Dari perspektif hubungan internasional, fragmentasi ini menciptakan celah strategis bagi negara-negara di Asia Tenggara untuk mereposisi diri. Namun, celah tersebut hanya dapat dimanfaatkan secara optimal oleh aktor yang memiliki kapasitas struktural memadai. Bagi negara-negara yang belum siap, arus relokasi investasi justru berpotensi menjadi sumber kerentanan baru. Ketergantungan pada investasi asing di sektor yang sarat muatan politik dapat menjadikan kawasan ini sebagai medan proksi persaingan AS-China, sekaligus memperumit upaya menjaga otonomi kebijakan luar negeri.
Posisi Strategis Indonesia: Antara Potensi Sumber Daya dan Keterbatasan Struktural
Indonesia memiliki posisi yang unik dalam dinamika chip war. Dengan cadangan nikel, tembaga, dan timah yang sangat besar, Indonesia sebenarnya memiliki daya tarik investasi yang kuat di sektor pengolahan mineral yang menjadi bahan baku semikonduktor. Namun, hingga saat ini Indonesia belum memiliki satu pun fabs (pabrik chip) dan masih terkendala oleh keterbatasan infrastruktur riset serta tenaga kerja terampil. Pemerintah telah menyiapkan insentif pajak dan kawasan industri khusus untuk menarik investasi dari perusahaan semikonduktor global. Dalam konteks geopolitik, langkah ini merupakan upaya untuk mereposisi Indonesia dari sekadar pemasok bahan mentah menjadi pemain dalam rantai pasok bernilai tambah tinggi.
Keberhasilan reposisi ini sangat bergantung pada konsistensi kebijakan dalam negeri dan kemampuan memanfaatkan momentum fragmentasi global. Jika Indonesia gagal mengatasi keterbatasan struktural, posisi strategis yang saat ini terbuka dapat kembali tertutup, dan Indonesia berisiko tetap menjadi pengekspor bahan mentah yang minim daya tawar. Sebaliknya, jika transformasi ini berhasil, Indonesia dapat menjadi simpul penting dalam arsitektur rantai pasok global yang baru, sekaligus memperkuat posisinya sebagai poros maritim dan kekuatan menengah di kawasan. Dalam jangka panjang, outcome dari chip war tidak hanya ditentukan oleh kemampuan teknologi AS dan China, tetapi juga oleh kecerdasan negara-negara seperti Indonesia dalam menavigasi persaingan ini tanpa kehilangan kedaulatan ekonomi.
Refleksi yang dapat ditarik adalah bahwa fragmentasi rantai pasok global bukan sekadar gejala ekonomi, melainkan perwujudan pergeseran tatanan dunia. Bagi Indonesia, ini adalah ujian kapasitas adaptasi dan kredibilitas kebijakan. Negara-negara yang mampu mengelola ketidakpastian geopolitik dengan kebijakan industrial yang koheren akan muncul sebagai pemenang baru dalam tatanan internasional yang semakin terpolitisasi. Kegagalan dalam membaca momentum ini akan memiliki konsekuensi strategis yang jauh melampaui kerugian ekonomi semata, karena posisi suatu negara dalam keseimbangan kekuatan global pada akhirnya ditentukan oleh kemampuannya untuk tidak sekadar bertahan, tetapi juga menentukan arah perubahan.