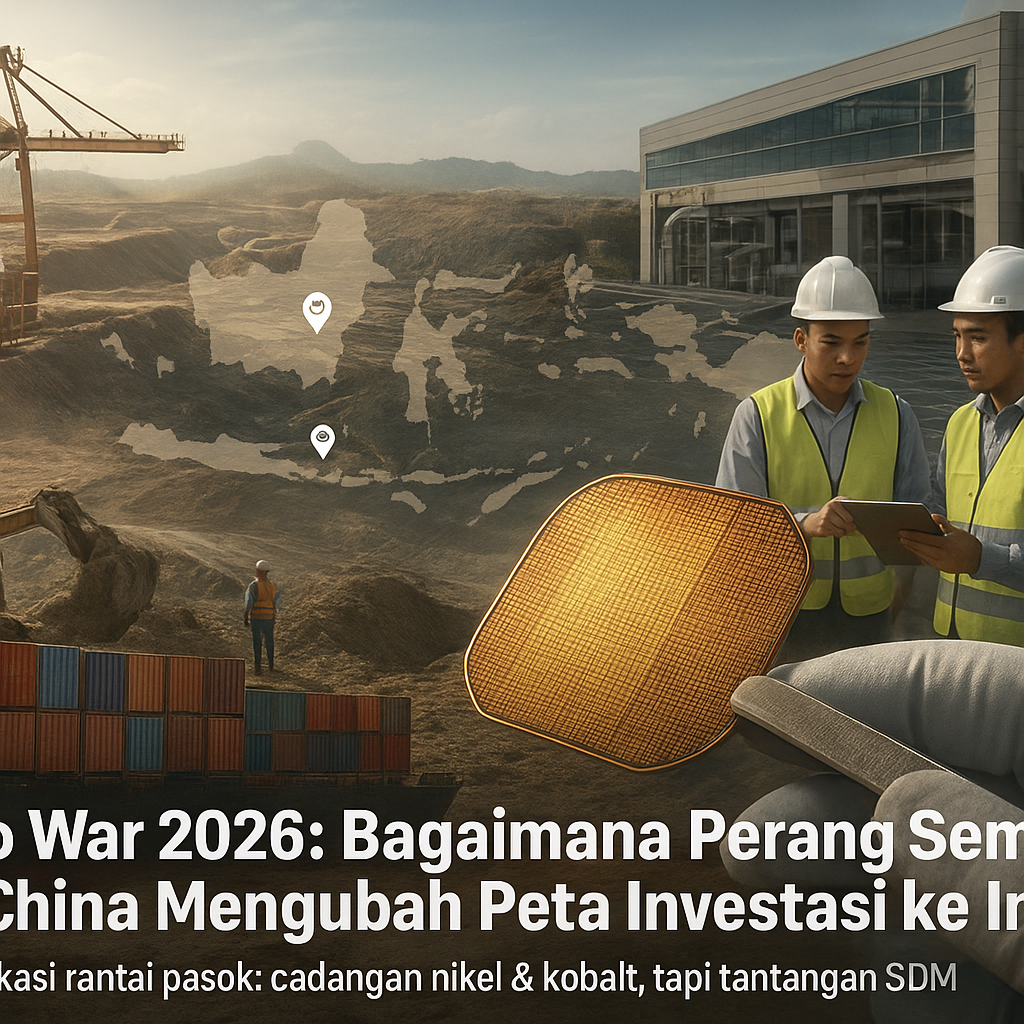
Perang teknologi antara Amerika Serikat dan China pada 2026 telah memasuki babak baru dengan diberlakukannya aturan ekspor chip kecerdasan buatan (AI) yang semakin ketat. Regulasi ini secara langsung membatasi pergerakan raksasa semikonduktor seperti NVIDIA dan TSMC, menghambat arus teknologi tinggi ke pasar Tiongkok. Konflik ini tidak hanya berdimensi perdagangan, melainkan juga pertarungan hegemoni teknologi yang berdampak pada arsitektur rantai pasok global. Dalam konteks geoekonomi, kebijakan tersebut memicu percepatan diversifikasi produksi ke negara-negara yang dianggap aman secara geopolitik, termasuk Indonesia. Sebagai produsen nikel terbesar di dunia dan pemilik fasilitas smelter penting untuk material kritis seperti kobalt, Indonesia menjadi magnet bagi arus investasi baru di sektor material semikonduktor. Fenomena ini menempatkan Jakarta di persimpangan strategis: antara menjadi sekadar pemasok bahan mentah atau mampu naik kelas sebagai pusat manufaktur bernilai tambah.
Posisi Indonesia dalam Rantai Pasok Semikonduktor Global
Indonesia memiliki keunggulan komparatif yang signifikan dalam ekosistem rantai pasok semikonduktor, terutama melalui cadangan nikel dan kobalt yang sangat besar. Kedua mineral ini kerap disebut sebagai silica sand of the future karena menjadi komponen vital dalam pembuatan chip dan baterai. Potensi inilah yang mendorong perusahaan seperti Infineon dan Western Digital untuk mengumumkan ekspansi pabrik di Batam dan Morowali. Langkah ini mencerminkan tren global friend-shoring, di mana perusahaan multinasional memindahkan basis produksi ke negara-negara yang memiliki kestabilan politik dan aliansi strategis dengan Barat. Namun, posisi tawar Indonesia masih diuji oleh tiga tantangan struktural: ketersediaan tenaga kerja terampil yang terbatas, kebijakan perpajakan yang kurang kompetitif, serta masalah korupsi yang kerap mengganggu iklim investasi. Tanpa perbaikan signifikan di bidang sumber daya manusia (SDM) dan riset & pengembangan (R&D), ada risiko Indonesia hanya menjadi objek dari perang dagang, bukan aktor yang mampu memanfaatkan dinamika tersebut untuk kepentingan nasional.
Friend-Shoring dan Dinamika Investasi: Antara Harapan dan Ketergantungan
Dalam jangka pendek, Indonesia menikmati lonjakan investasi asing langsung (FDI) berkat strategi friend-shoring yang digagas oleh negara-negara Barat. Namun, gelombang investasi ini juga diiringi oleh peningkatan tekanan dari China melalui skema investasi palsu yang berdampak rendah—proyek-proyek besar tanpa transfer teknologi atau penciptaan lapangan kerja berkualitas. Dinamika ini menempatkan Indonesia pada posisi yang rumit: di satu sisi harus menjaga hubungan baik dengan Beijing sebagai mitra dagang utama, di sisi lain perlu memenuhi standar keamanan rantai pasok yang dituntut oleh Washington. Kegagalan membangun ekosistem riset dan pendidikan vokasi yang mumpuni akan membuat Indonesia terus bergantung pada teknologi tinggi asing, sehingga surplus FDI hanya bersifat sementara tanpa meningkatkan daya saing jangka panjang. Dari perspektif keseimbangan kekuatan (balance of power) di kawasan, langkah Indonesia dalam mengelola arus investasi ini akan menentukan apakah ia mampu keluar dari perangkap pendapatan menengah atau justru semakin terperosok sebagai negara penyedia bahan mentah yang rentan terhadap fluktuasi geopolitik.
Implikasi jangka panjang dari pertarungan AS-China ini tidak bisa dianggap remeh. Jika Indonesia gagal mentransformasi struktur ekonominya, maka posisinya sebagai objek perang dagang akan semakin kuat. Sebaliknya, dengan kebijakan yang tepat—mulai dari reformasi birokrasi, insentif R&D, hingga peningkatan kualitas pendidikan vokasi—Indonesia memiliki peluang untuk menjadi hub manufaktur semikonduktor regional yang bernilai tambah. Pada akhirnya, perang chip tahun 2026 bukanlah sekadar pertarungan antara dua raksasa, melainkan sebuah ujian bagi negara-negara seperti Indonesia untuk membuktikan apakah mereka mampu memainkan peran sebagai subjek aktif dalam percaturan geoekonomi global atau sekadar menjadi pion yang dimanfaatkan oleh kekuatan besar.