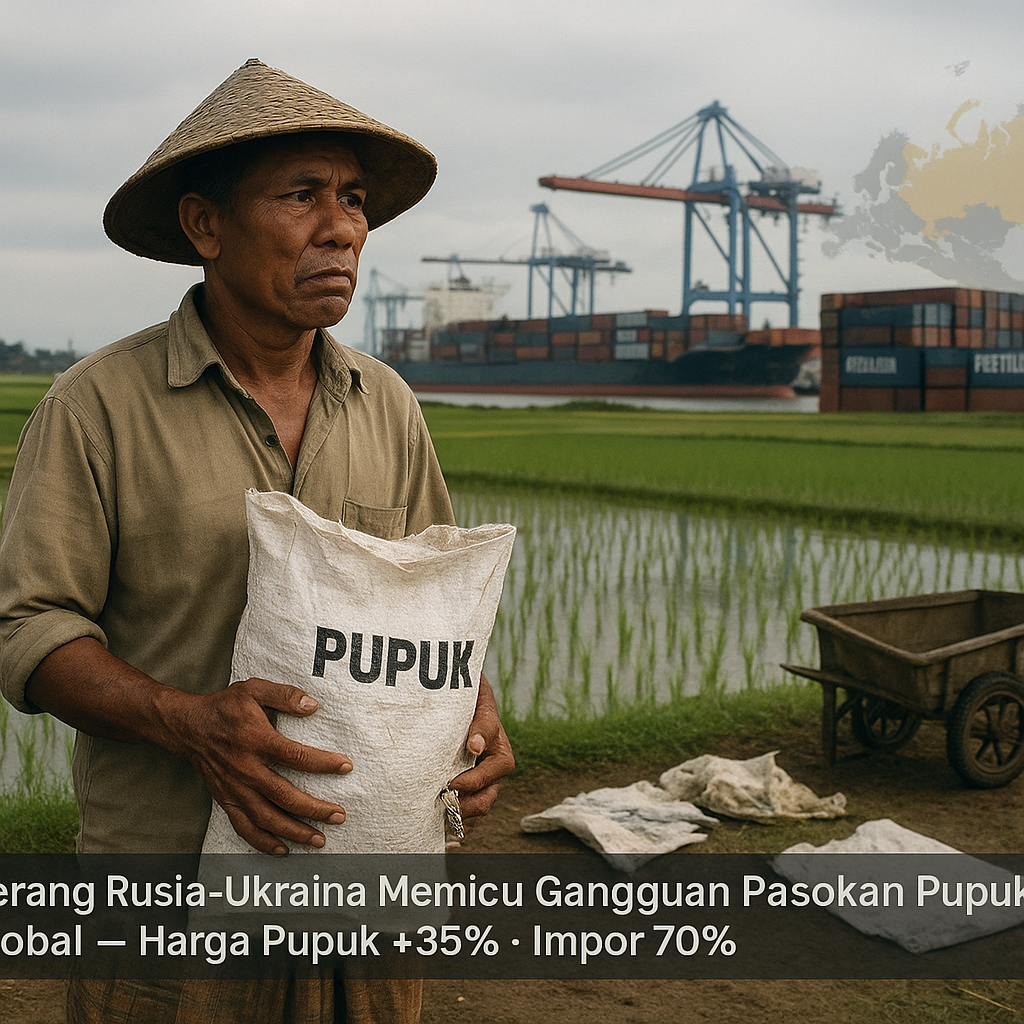
Konflik berkepanjangan antara Rusia dan Ukraina yang masih berlangsung hingga tahun 2026 telah menimbulkan dampak sistemik terhadap rantai pasok komoditas strategis global, khususnya pupuk. Sanksi ekonomi yang dijatuhkan negara-negara Barat terhadap Moskow dan Minsk, ditambah dengan gangguan logistik di kawasan Laut Hitam, menyebabkan ekspor pupuk potas (KCl) dari Rusia dan Belarus tersendat secara signifikan. Akibatnya, harga pupuk dunia melonjak hingga 35 persen dalam setahun terakhir, membebani negara-negara berkembang yang sangat bergantung pada impor, termasuk Indonesia. Situasi ini tidak hanya mengancam produktivitas pertanian di dalam negeri, tetapi juga mempertegas kembali peran pupuk sebagai instrumen geopolitik yang dapat dimanfaatkan untuk menekan lawan atau memperkuat posisi tawar suatu negara.
Pupuk sebagai Instrumen Geopolitik: Strategi Rusia dan Dampaknya terhadap Negara Berkembang
Rusia secara konsisten memanfaatkan keunggulan sumber daya alamnya, termasuk energi dan pangan, sebagai alat tekanan geopolitik. Dalam konteks krisis pangan global, pengendalian pasokan pupuk oleh Moskow menghadirkan dimensi baru dalam keseimbangan kekuatan internasional. Dengan mengendalikan ekspor pupuk potas—yang merupakan komponen esensial dalam produksi pangan—Rusia secara tidak langsung memengaruhi harga dan ketersediaan pangan di banyak negara. Negara-negara berkembang di Afrika, Asia, dan Amerika Latin menjadi pihak yang paling rentan karena memiliki daya tawar rendah dan ketergantungan impor yang tinggi. Dinamika ini menunjukkan bahwa perang di Ukraina bukan sekadar konflik regional, melainkan perang proksi yang berdampak langsung pada stabilitas pangan global. Di sisi lain, aliansi negara-negara Barat terus memperketat sanksi, namun kebijakan tersebut justru memperparah kerentanan negara ketiga yang tidak terlibat langsung dalam konflik. Dalam kerangka balance of power, situasi ini memperkuat posisi Rusia sebagai pemain kunci dalam rantai pasok pangan dunia, sekaligus memicu pergeseran aliansi dagang di kalangan negara berkembang yang mulai mencari alternatif pemasok.
Implikasi bagi Indonesia: Antara Ketergantungan Impor dan Kemandirian Pangan
Bagi Indonesia, dampak dari konflik ini sangat terasa mengingat sekitar 70 persen kebutuhan pupuk nasional dipenuhi melalui impor, terutama dari Rusia dan Belarus. Lonjakan harga pupuk sebesar 35 persen memaksa petani untuk mengurangi penggunaan pupuk, yang kemudian berdampak pada penurunan produktivitas. Kementerian Pertanian mencatat luas tanam padi menyusut 5 persen pada semester pertama tahun 2026—sebuah sinyal bahaya bagi ketahanan pangan nasional. Dalam jangka pendek, Indonesia harus segera melakukan diversifikasi impor pupuk, misalnya dengan mengalihkan pasokan ke Kanada atau Israel, yang merupakan produsen pupuk potas utama di luar kawasan Eurasia. Namun, langkah ini hanya bersifat sementara dan tidak menyelesaikan akar masalah struktural. Desakan untuk mengembangkan industri pupuk nasional berbasis bahan baku lokal menjadi semakin mendesak, terutama mengingat Indonesia memiliki cadangan batuan fosfat dan potensi energi untuk memproduksi pupuk NPK secara mandiri. Pemerintah juga perlu memperkuat cadangan pangan strategis serta menyalurkan subsidi pupuk secara lebih tepat sasaran guna menjaga stabilitas harga dan ketersediaan pangan di tengah tekanan global.
Refleksi lebih dalam menunjukkan bahwa krisis pangan yang dipicu oleh perang Rusia-Ukraina merupakan ujian nyata bagi kedaulatan pangan Indonesia. Ketergantungan pada satu atau dua negara pemasok pupuk telah menciptakan kerentanan strategis yang dapat dieksploitasi oleh kekuatan asing. Oleh karena itu, percepatan pengembangan industri pupuk nasional dan penguatan cadangan pangan bukan lagi sekadar opsi kebijakan, melainkan keharusan geopolitik. Indonesia harus belajar dari pengalaman ini bahwa ketahanan pangan tidak bisa dipisahkan dari kemandirian dalam rantai pasok input pertanian. Hanya dengan mengurangi ketergantungan eksternal dan membangun ketahanan domestik, Indonesia dapat melindungi kepentingan strategisnya di tengah ketidakpastian global yang semakin tinggi.